Представьте ситуацию. Вы заключили договор с самозанятым, договорились об оплате и спокойно работаете. Исполнитель каждый день приходит в офис по графику, получает задания от руководителя, выполняет постоянные обязанности и каждый месяц получает одну и ту же сумму. Для ФНС это уже может стать сигналом, что перед ними не самостоятельный исполнитель, а обычный сотрудник, которого просто оформили как самозанятого. В таком случае налоговая может переквалифицировать договор в трудовой. Для бизнеса это может обернуться доначислением НДФЛ и страховых взносов, пенями и штрафами.
Разберёмся, какие признаки могут привести к переквалификации, чем она грозит ИП и компании, а также что проверить в договоре и фактической работе с самозанятым, чтобы снизить риски.
Что такое переквалификация договора с самозанятым в трудовой
Переквалификация — это когда отношения по договору ГПХ с самозанятым признают трудовыми. То есть проверяющие органы устанавливают, что человек фактически работает как штатный сотрудник, хотя на бумаге его назвали исполнителем и заключили с ним гражданско-правовой договор.
Например, компания заключила с человеком договор оказания услуг. В документе он указан как исполнитель или самозанятый. Но фактически человек:
- работает с понедельника по пятницу с 9:00 до 18:00;
- получает задания от руководителя;
- соблюдает внутренние правила компании;
- постоянно выполняет одну трудовую функцию, например ведёт бухгалтерию или работает менеджером;
- каждый месяц получает фиксированную сумму вознаграждения.
Такие признаки могут указывать на трудовые отношения. Поэтому при проверке смотрят не на название договора, а на то, как человек работает на самом деле.
При ГПХ исполнитель самостоятельно организует работу и обязуется выполнить конкретную задачу или оказать услугу. Для заказчика важен согласованный результат. ФНС указывает, что самозанятый должен выполнять конкретную работу или оказывать услугу, а не занимать должность обычного сотрудника.
При трудовых отношениях человек лично выполняет определённую трудовую функцию, работает под управлением и контролем работодателя и соблюдает установленные им правила. То есть важен не конкретный результат разовой работы, а постоянное выполнение трудовых обязанностей.
По каким признакам отношения с самозанятым могут признать трудовыми
Если вы работаете с самозанятым, важно, чтобы это действительно было сотрудничество с самостоятельным исполнителем, а не обычная работа сотрудника под другим названием.
Например, вы договорились с самозанятым дизайнером сделать сайт. Вы объяснили, какой результат нужен, назвали срок и стоимость. Дизайнер сам решает, когда и где работать, а вы принимаете готовый сайт. Это похоже на обычный договор ГПХ.
А теперь представьте другую ситуацию: дизайнер каждый день приходит к вам в офис с 9:00 до 18:00, получает задания от руководителя, работает на компьютере компании, отчитывается о проделанной работе и каждый месяц получает одинаковую сумму вознаграждения. На бумаге он самозанятый, но по факту работает как ваш сотрудник.
Именно на такие ситуации обращают внимание ФНС и суды. Они смотрят не только на название договора, но и на то, как человек работает на самом деле. При этом один признак ещё не означает, что отношения обязательно признают трудовыми. Обычно оценивают всю картину целиком.
Регулярные выплаты
Самозанятому можно платить каждый месяц. Само по себе это не нарушение. Но если вы каждый месяц переводите ему одну и ту же сумму независимо от того, сколько работы он сделал, такие выплаты начинают напоминать зарплату.
Например, вы договорились с дизайнером сделать сайт за 120 000 ₽. Он закончил работу — вы заплатили. Если потребовался следующий проект, заключили новый договор. Это обычная модель работы по ГПХ.
Другая ситуация: дизайнер каждый месяц получает от вас ровно 80 000 ₽ просто за то, что продолжает работать. Это уже больше похоже на зарплату.
Поэтому безопаснее привязывать оплату к конкретной завершённой работе или оказанной услуге: сделал сайт — получил деньги, подготовил 20 карточек — получил деньги, выполнил этап проекта — получил оплату.
Постоянный график и режим работы
Самозанятый сам решает, когда работать. Вы можете установить срок, к которому он должен закончить работу и передать готовый результат, но не должны фактически превращать его день в рабочий день сотрудника.
Например: «Подготовьте 10 рекламных макетов до 30 сентября». Здесь вам важен результат и срок. А вот здесь могут возникнуть вопросы: «Работайте у нас с понедельника по пятницу с 9:00 до 18:00. Опоздания недопустимы». Получается, вы не просто ждёте результат, а устанавливаете человеку рабочий график.
Подчинение внутреннему распорядку
У сотрудников есть правила: когда приходить на работу, когда обедать, как оформлять отпуск, кому подчиняться и что делать при опоздании. Самозанятый не должен становиться частью этой системы.
Например, вы работаете в салоне красоты и наняли самозанятого фотографа. Вы можете договориться, что он приедет 15 сентября и сделает фотографии салона. Но странно требовать от него каждый день отмечаться в табеле, соблюдать график сотрудников и отпрашиваться у администратора.
Чем больше правил сотрудника вы переносите на самозанятого, тем больше вопросов может возникнуть у проверяющих.
Выполнение постоянной трудовой функции
Здесь проще всего запомнить правило: ГПХ — конкретная работа. Трудовой договор — постоянная работа в должности.
Например, вам нужно написать статьи для сайта. Вы договорились с самозанятым копирайтером: он готовит 10 статей на определённые темы и передаёт их вам до 30 сентября. Вы принимаете результат и платите за работу.
А если вы говорите: «Теперь вы наш копирайтер. Каждый день пишите статьи, которые будет давать вам руководитель». Это уже больше похоже на обычную работу сотрудника.
Контроль со стороны заказчика
Контролировать результат можно и нужно. Например, вы заказали сайт и проверяете, соответствует ли он вашему техническому заданию. Если нашли ошибки — просите исправить. Это нормально.
А вот если вы каждый день говорите самозанятому: «Сначала сделайте это, потом вот это. Почему начали в 10:15? Почему потратили на задачу три часа? До 18:00 пришлите отчёт». Вы уже контролируете не столько результат, сколько сам рабочий процесс.
Зависимость от инфраструктуры заказчика
Посмотрите, насколько самозанятый зависит от ресурсов вашей компании. Если для работы вы постоянно предоставляете ему рабочее место, компьютер, оборудование или материалы, это может говорить о том, что он работает не совсем самостоятельно.
Например, фотограф приходит к вам на съёмку со своей камерой, сам обрабатывает фотографии и передаёт готовый результат. Здесь он сам организует работу и использует свои ресурсы. Другая ситуация — фотограф каждый день приходит в офис и использует оборудование компании. Это уже может вызвать вопросы, особенно если одновременно вы устанавливаете ему график, ставите ежедневные задачи и контролируете процесс работы.
При этом использовать оборудование или помещение заказчика само по себе не запрещено. Иногда без этого просто невозможно выполнить работу. Важно, чтобы самозанятый при этом оставался самостоятельным исполнителем. ФНС учитывает использование исполнителем рабочего места, оборудования и материалов заказчика как один из признаков, который может указывать на отсутствие такой самостоятельности.
Работа преимущественно с одним заказчиком
Самозанятому можно работать только с одним заказчиком. Это не запрещено. Например, вы нашли хорошего фотографа и постоянно заказываете у него съёмки. Он может почти не работать с другими компаниями — само по себе это не делает ваши отношения трудовыми.
Но вопросы могут возникнуть, если ситуация выглядит так: человек годами работает только на вас, каждый месяц получает одинаковую сумму, ходит в ваш офис по графику, получает задания от руководителя и выполняет ту же работу, что штатные сотрудники. Здесь уже складывается несколько признаков сразу.
Обязательная регистрация исполнителя как самозанятого
Компания не должна увольнять сотрудников и предлагать им зарегистрироваться как самозанятым только для того, чтобы продолжить выполнять ту же работу без оформления трудового договора.
Проблемы возникают, когда заказчик:
- организует массовую регистрацию работников в качестве самозанятых;
- использует один адрес электронной почты или одно устройство для регистрации и формирования чеков;
- переводит сразу группу сотрудников с трудовых договоров на гражданско-правовыедоговоры с самозанятыми;
- фактически заставляет кандидатов или работников применять налог на профессиональный доход (НПД), получив статус самозанятого.
В таких ситуациях может показаться, что статус самозанятого используют не для сотрудничества с исполнителем, а чтобы заменить трудовой договор. ФНС также обращает внимание, когда сразу несколько сотрудников переходят в статус самозанятых.
Какие индикаторы риска использует ФНС
Налоговая не оценивает каждый договор изолированно. Она анализирует характер работы компании с самозанятыми благодаря данным о доходах и источниках выплат.
В частности, внимание могут привлечь следующие обстоятельства:
- регулярность и периодичность выплат;
- одинаковые или стабильные суммы;
- длительное сотрудничество;
- значительная доля дохода самозанятого от одного заказчика;
- большое количество самозанятых у одной компании;
- совпадение дат выплат самозанятым и выплаты зарплаты штатным сотрудникам;
- сотрудничество с бывшими работниками;
- массовая регистрация людей в качестве плательщиков НПД;
- групповой перевод сотрудников в статус самозанятых;
- использование исполнителями инфраструктуры заказчика.
Всё это — индикатор риска, то есть показатели, при появлении которых бизнес выглядит подозрительно. Они не являются автоматическим доказательством нарушения. Например, регулярные выплаты сами по себе не превращают самозанятого в сотрудника.
Задача бизнеса — быть готовым объяснить, почему отношения с исполнителем действительно являются гражданско-правовыми и подтвердить это документами и фактической организацией работы.
| Что происходит | Похоже на ГПХ | Риск трудовых отношений |
|---|---|---|
| Оплата | За конкретный результат | Одинаковая сумма каждый месяц |
| Работа | Проект/конкретная задача | Постоянная трудовая функция |
| График | Исполнитель сам выбирает время | Работа с 9:00 до 18:00 |
| Контроль | Проверяют результат | Контролируют процесс и часы |
| Место работы | Исполнитель выбирает сам | Обязан постоянно находиться в офисе |
| Оборудование | Использует своё | Работает на технике компании |
| Задачи | ТЗ + срок | Руководитель ежедневно распределяет работу |
В 2026 году Минтруд обновил индикаторы риска. О том, что изменилось, мы рассказали в специальном материале.
Когда сотрудничество с бывшим сотрудником особенно рискованно
Если человек раньше работал у вас по трудовому договору, после увольнения нельзя просто перевести его на НПД и продолжить работать с ним как с самозанятым. По п. 8 ч. 2 ст. 6 № 422-ФЗ доходы от работ или услуг для бывшего работодателя не облагаются НПД, если с момента увольнения прошло меньше двух лет.
Например, ваш менеджер уволился в сентябре 2025 года. Через год, в сентябре 2026 года, вы узнали, что теперь он занимается рекламой. Вы решили обратиться к бывшему сотруднику за услугами уже как самозанятому: заключили договор ГПХ и договорились, что он будет настраивать и вести для вас рекламу.
Такой доход он не сможет учитывать как доход по НПД, потому что с момента увольнения прошёл только год. Если налоговая выявит такую ситуацию, выплату не признают доходом самозанятого. Вам придётся заплатить с неё НДФЛ и страховые взносы, а также пени и штраф.
Чем грозит переквалификация договора в трудовой
Если ФНС или суд признает, что самозанятый на самом деле работал как сотрудник, одного переоформления договора будет недостаточно. За прошлый период могут доначислить налоги и страховые взносы, а также пени и штрафы.
Разберём на простом примере. Допустим, вы год работали с самозанятым. Каждый месяц платили ему 80 000 ₽. За год он получил: 80 000 ₽ × 12 месяцев = 960 000 ₽. Если отношения признают трудовыми, налоговая может потребовать пересчитать выплаты как доход сотрудника.
Страховые взносы
В 2026 году основной тариф страховых взносов для работодателей — 30% в пределах установленной предельной базы. Если для примера взять 960 000 ₽ выплат и применить обычный тариф 30%, получится: 960 000 ₽ × 30% = 288 000 ₽. То есть только страховых взносов в таком условном расчёте — 288 000 ₽.
Но конкретная сумма может отличаться: для некоторых ИП и организаций действуют пониженные тарифы, а расчёт зависит от условий работы и категории бизнеса.
НДФЛ
С выплат сотруднику вы также должны удерживать и перечислять НДФЛ. Поэтому при переквалификации налоговая может потребовать исправить расчёт НДФЛ за прошлые периоды.
Например, возьмём выплату 80 000 ₽ в месяц и для простоты расчёта применим ставку 13%, получится: 80 000 ₽ × 13% = 10 400 ₽ НДФЛ в месяц. За год: 10 400 ₽ × 12 = 124 800 ₽.
С 1 января 2025 года действует прогрессивная шкала по НДФЛ. Фактическая ставка зависит от общей суммы доходов исполнителя с начала года.
Пени
Если бы отношения с исполнителем изначально считались трудовыми, страховые взносы и НДФЛ нужно было бы уплатить в установленные сроки. Но вы этого не сделали, потому что считали его самозанятым. После переквалификации появляется недоимка, на которую ФНС может начислить пени за каждый день просрочки.
Штрафы
Кроме самой задолженности и пеней, за неуплату или неполную уплату налога или страховых взносов может быть штраф 20% от неуплаченной суммы. Если нарушение признают умышленным, штраф может составить 40%.
Что в итоге: если вы как ИП год платили самозанятому по 80 000 ₽ в месяц, всего он получил 960 000 ₽. При переквалификации отношений в трудовые в нашем условном расчёте дополнительно получится 288 000 ₽ страховых взносов и 124 800 ₽ НДФЛ. Если добавить условный штраф 20% — ещё 82 560 ₽. Итого — 495 360 ₽ дополнительных начислений, не считая пеней. То есть к уже выплаченным 960 000 ₽ может добавиться почти 500 000 ₽ расходов. Фактическая сумма зависит от обстоятельств и расчёта налогов, взносов, пеней и штрафов.
Как оформить отношения с самозанятым, чтобы снизить риск переквалификации
Главное правило — не пытаться решить проблему только формулировками договора. При этом сам договор тоже нужно проверить: как правильно составить договор ГПХ с самозанятым и что учесть в нём — разбираем в отдельной статье. Но важно с самого начала выстроить работу так, чтобы она действительно соответствовала гражданско-правовым отношениям. Как это сделать — расскажем дальше.
Указывайте конкретный результат работы
В договоре определите:
- что именно должен сделать исполнитель;
- какой результат он должен передать;
- в каком объёме;
- в какие сроки;
- как вы принимаете работу.
Например, вместо общей формулировки «оказывать услуги копирайтера» закрепите конкретный объём работ или порядок согласования отдельных заданий. Если сотрудничество длительное, конкретные задачи фиксируйте в приложениях, технических заданиях или иных документах, предусмотренных договором.
Главное, чтобы по документам было понятно: вы привлекаете самостоятельного исполнителя для решения конкретной задачи, а не нанимаете человека для постоянного выполнения трудовой функции.
Не устанавливайте рабочий график
У самозанятого может быть срок выполнения задачи, но вы не должны устанавливать ему рабочий день. Используйте такие формулировки:
- выполнить работу до определённой даты;
- передать результат в установленный срок;
- согласовать этапы работы.
Оплачивайте результат, а не рабочее время
Оплата должна быть понятным образом связана с договором и выполненной работой.
Например:
- фиксированная стоимость проекта;
- оплата за этап;
- стоимость определённого объёма услуг;
- вознаграждение за принятый результат.
При этом сама по себе ежемесячная оплата не запрещена. Например, компания может регулярно заказывать у одного исполнителя услуги. Но по документам должно быть понятно, за что именно произведена каждая выплата.
Не включайте самозанятого в штатные процессы
Самозанятого не стоит:
- включать в штатное расписание;
- оформлять на должность;
- учитывать в табеле рабочего времени;
- обязывать соблюдатьправила внутреннего трудового распорядка;
- привлекать к дисциплинарной ответственности;
- отправлять в отпуск по правилам, установленным для работников.
У исполнителя может быть взаимодействие с сотрудниками заказчика, доступ к рабочим системам и участие в проекте. Это нормально, если без этого невозможно выполнить задачу. Но такое взаимодействие не должно превращать его в обычного штатного сотрудника.
Сохраняйте самостоятельность исполнителя
Самозанятый должен самостоятельно организовывать свою деятельность.
Например, он сам определяет:
- как выполнять работу;
- когда работать;
- где работать, если это допускает характер задачи;
- какие инструменты использовать, если заказчик не обязан предоставить специальные ресурсы.
Вы при этом вправе определить требования к результату.
Правильно оформляйте документы и чеки
Вам важно:
- Проверить статус исполнителя как плательщика НПД до начала сотрудничества и перед каждой выплатой.
- Заключить договор.
- Зафиксировать задания, объём работ или результат.
- Получить документы, подтверждающие выполнение работ или оказание услуг, если это предусмотрено характером сделки и внутренним документооборотом.
- Получить чек от плательщика НПД после оплаты.
- Сохранить документы, которые подтверждают реальность и гражданско-правовой характер отношений.
При работе с бывшим сотрудником дополнительно необходимо проверить, прошло ли два года с даты увольнения.
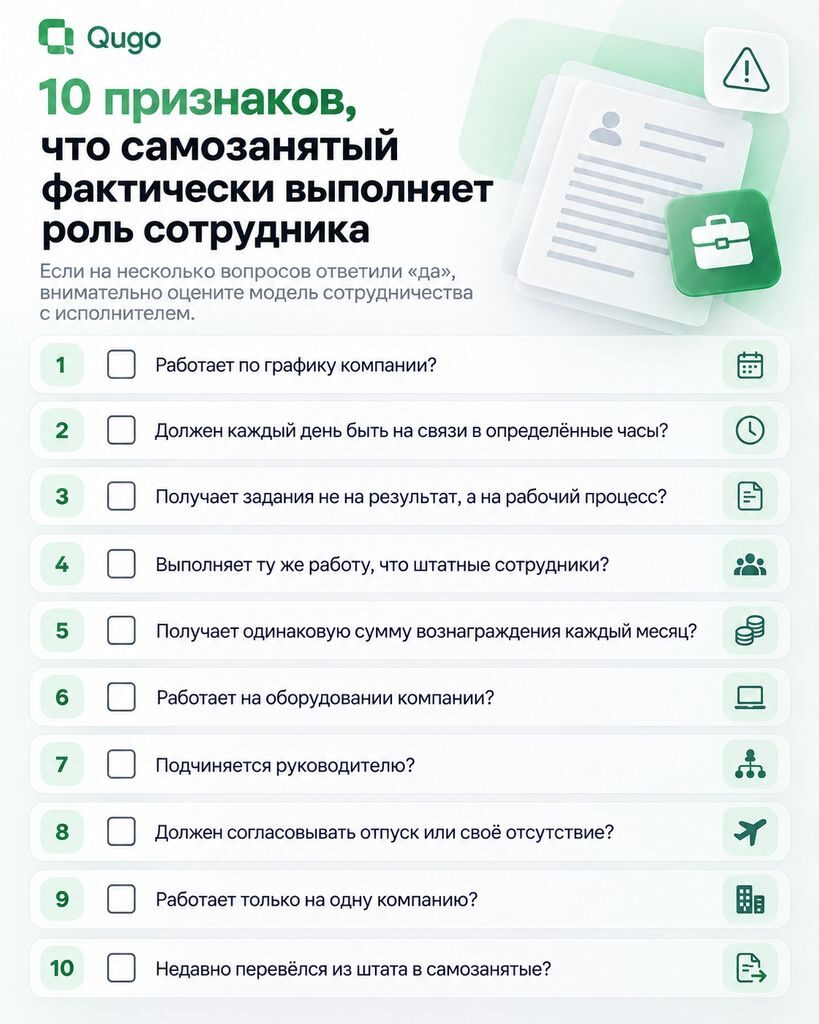
Как проверить работу с самозанятыми на риск переквалификации
Бизнесу полезно периодически проводить внутреннюю проверку. Проверять нужно не только текст договора, но и то, как отношения устроены в реальности.
Что делать, если ФНС выявила признаки трудовых отношений
Если вы получили требование, уведомление или запрос документов, не ограничивайтесь поиском формальных ошибок в договоре. Действуйте последовательно.
Шаг 1. Определите, какие отношения проверяет ФНС
Установите:
- по каким исполнителям возникли вопросы;
- за какой период проводится проверка;
- какие конкретно документы и пояснения запросила инспекция;
- какие обстоятельства налоговая считает признаками трудовых отношений.
Шаг 2. Соберите документы
Подготовьте:
- договоры;
- технические задания;
- заявки;
- акты и другие документы, подтверждающие выполнение работ;
- чеки НПД;
- переписку по конкретным задачам;
- документы, подтверждающие самостоятельность исполнителя.
Если самозанятый работал по проектной модели, важно показать всю логику сотрудничества: от постановки задачи до передачи результата и оплаты.
Шаг 3. Проведите внутренний аудит фактических отношений с исполнителем
Проверьте не только документы, но и реальную практику. Например, если в договоре отсутствует график, но в переписке руководитель ежедневно требует быть на связи с 9:00 до 18:00, это может противоречить позиции компании. Необходимо заранее выявить такие несоответствия.
Шаг 4. Оцените риски по каждому исполнителю отдельно
Если вы сотрудничаете с десятками самозанятых, не всегда ситуация одинакова для всех. У одного исполнителя могут быть конкретные проекты и самостоятельная организация работы. У другого — фактически постоянная трудовая функция и рабочий график. Поэтому лучше проводить индивидуальную оценку.
Шаг 5. Подготовьте обоснованные пояснения
Позиция компании должна подтверждаться фактами. Недостаточно написать: «Мы заключили гражданско-правовой договор, поэтому трудовых отношений нет».
Необходимо показать:
- какой результат заказывала компания;
- почему работа носила гражданско-правовой характер;
- как исполнитель организовывал деятельность самостоятельно;
- какими документами подтверждается выполнение конкретных задач.
Что показывает судебная практика
Судебные споры по переквалификации показывают общий подход: решающим становится не название договора, а фактическая модель взаимодействия. Особенно важна совокупность доказательств.
В качестве доказательств могут использоваться не только договор и платёжные документы. ФНС указывает, что значение могут иметь переписка, документы хозяйственной деятельности, документы по охране труда, журналы, сведения о перечислении денег, свидетельские показания, аудио- и видеозаписи и другие материалы.
Кейс 1. Самозанятые повара фактически работали как сотрудники — суд поддержал ФНС
Дело № А62-382/2023, Арбитражный суд Смоленской области, решение от 23 июня 2023 года.
ООО «МЕГА ПАБ» заключало договоры с самозанятыми на оказание услуг по приготовлению блюд. Налоговая посчитала, что это не самостоятельные исполнители, а фактически сотрудники компании, поэтому доначислила НДФЛ и страховые взносы.
Интересно, что компания пыталась доказать обратное: повара не соблюдали график, работали 2–3 раза в неделю, а заказчик контролировал именно качество приготовленных блюд, а не процесс работы.
Но при проверке выяснилось, что обстоятельства были не такими однозначными. Например, по одному из исполнителей суд установил, что:
- договор был заключён практически сразу после регистрации человека как самозанятого;
- других источников дохода у него не было;
- он готовил блюда на территории компании;
- использовал оборудование и продукты заказчика;
- получал оплату два раза в месяц.
Кроме того, налоговая указывала на организационную зависимость самозанятых: компания распределяла их по объектам исходя из производственной необходимости, работой непосредственно руководили сотрудники заказчика, а деятельность выполнялась с использованием материалов и оборудования компании.
Кейс 2. Разработчики-самозанятые работали над конкретным проектом — суд встал на сторону бизнеса
Дело № А40-7588/2023, Арбитражный суд города Москвы, решение от 10 апреля 2023 года.
ООО «Диджитал Эстейт» привлекло самозанятых разработчиков для создания сайта abodity.ru. Налоговая решила, что отношения с ними фактически были трудовыми, и переквалифицировала их. Компания обратилась в суд.
Суд с налоговой не согласился и полностью удовлетворил требования компании. Решение налоговой признали недействительным.
1. Был конкретный проект. Самозанятых привлекли именно для разработки сайта. Суд установил, что они выполняли конкретную работу, а не обеспечивали постоянную деятельность компании. Более того, после остановки проекта компания заказала уже другой сайт у специализированного юридического лица. Это помогло показать, что разработчики были нужны именно под определённый проект.
2. Исполнители сами определяли, когда и как работать. Они могли выполнять работу дома, в коворкинге или другом месте. Компания интересовалась результатом и соблюдением сроков, а не присутствием человека на конкретном рабочем месте.
3. Использовали собственное оборудование. Большинство исполнителей работали на своём оборудовании. Это дополнительно подтверждало самостоятельность.
4. Ежемесячная оплата не стала доказательством трудовых отношений. Компания платила исполнителям равными платежами в течение срока проекта. Налоговая посчитала такую оплату похожей на зарплату. Суд с этим не согласился: стороны заранее определили стоимость проекта и разделили её на платежи. При увеличении объёма работ заключали дополнительное соглашение или новый договор.
5. Было взаимодействие между разработчиками. Например, от некоторых исполнителей требовалось отправлять отчёт в 19:00. Но суд посчитал, что в данном случае это было связано со спецификой разработки ПО и необходимостью координации нескольких специалистов, а не с установлением рабочего дня. При этом за нарушение времени отчёта не было дисциплинарного взыскания.
Самое важное. Суд отдельно отметил обстоятельства, которые отличали это дело от ситуаций с подменой трудовых отношений:
- разработчики не были бывшими сотрудниками компании;
- отношения изначально были гражданско-правовыми;
- их привлекли для конкретного проекта;
- разработка ПО не являлась основной деятельностью компании;
- после завершения проекта отношения прекращались;
- исполнители самостоятельно организовывали работу;
- компания была заинтересована в результате.
В итоге суд признал переквалификацию неправомерной и полностью удовлетворил требования компании.
Часто задаваемые вопросы
Может ли ФНС самостоятельно переквалифицировать договор с самозанятым?
Да, ФНС может выявить признаки трудовых отношений и доначислить НДФЛ и страховые взносы. При проверке налоговая смотрит, как вы на самом деле работаете с исполнителем: кто ставит задачи, кто контролирует работу, как проходит оплата и есть ли у человека самостоятельность.
Можно ли постоянно работать с одним самозанятым?
Да, можно. Закон не запрещает годами сотрудничать с одним самозанятым. Например, вы можете регулярно заказывать у одного фотографа съёмки или у одного копирайтера статьи. Проблема возникает не из-за длительности сотрудничества, а из-за того, что самозанятый начинает работать как ваш штатный сотрудник.
Можно ли ставить самозанятому задачи?
Да. Без постановки задач гражданско-правовое сотрудничество часто вообще невозможно. Главное — ставить задачу как заказ конкретной работы или услуги, определять результат и срок его передачи. Не стоит организовывать взаимодействие как управление штатным сотрудником: ежедневно определять рабочее время, контролировать присутствие и требовать соблюдать рабочий график.
Можно ли работать с бывшим сотрудником как с самозанятым?
Можно, если с даты увольнения прошло не менее двух лет. Если бывший сотрудник начинает получать доход от прежнего работодателя раньше, эти выплаты не могут облагаться НПД в рамках специального режима.
Что делать, если отношения уже имеют признаки трудовых?
Проверьте, действительно ли самозанятый работает как самостоятельный исполнитель. Если он ходит к вам на работу по графику, получает постоянные задания от руководителя, выполняет ту же работу, что штатные сотрудники, и получает фиксированную сумму каждый месяц, риск переквалификации высокий.
В такой ситуации не стоит просто переписывать договор. Нужно изменить сам формат работы. Если человек фактически работает как сотрудник, безопаснее оформить с ним трудовые отношения.
Главное
Работать с одним и тем же самозанятым можно длительное время — общего ограничения по сроку сотрудничества для обычных договоров нет. Но с 1 октября начнёт действовать закон о платформенной экономике, который обязывает операторов платформ типа Qugo ограничивать систематическую и долгую работу одного исполнителя-физлица в интересах одного заказчика. Иными словами, вы не сможете работать с самозанятым через платформу более 60 часов в месяц в течение 6 месяцев подряд — платформа должна будет ограничить дальнейшую работу такой пары.
Чтобы снизить риски, советую заранее проверить не только договор, но и всю схему работы с самозанятым. Зафиксируйте в договоре конкретную услугу, объём и результат, не устанавливайте исполнителю рабочий график и не включайте его во внутренние процессы компании.
Сохраняйте все договорённости и результаты работы: технические задания, переписку, акты и чеки. Если сотрудничество длительное, периодически пересматривайте условия — они должны соответствовать тому, как вы действительно работаете с исполнителем».
Лучший способ защитить бизнес — не искать безопасные формулировки для договора, а изначально выстроить отношения с самозанятым так, чтобы их фактическое содержание соответствовало гражданско-правовой модели.