Корректное назначение платежа самозанятому защищает компанию от внезапных блокировок расчётного счёта и претензий налоговой инспекции к гражданско-правовому характеру сделки. В этой статье детально разберём:
- что писать в назначении платежа самозанятому,
- как правильно писать назначение платежа самозанятому,
- как безошибочно заполнить поля 20 и 24 платёжного поручения,
- как выбрать формулировку под конкретную хозяйственную операцию
- и как синхронизировать банковскую выписку с закрывающими документами.
Как заполнить платежное поручение самозанятому
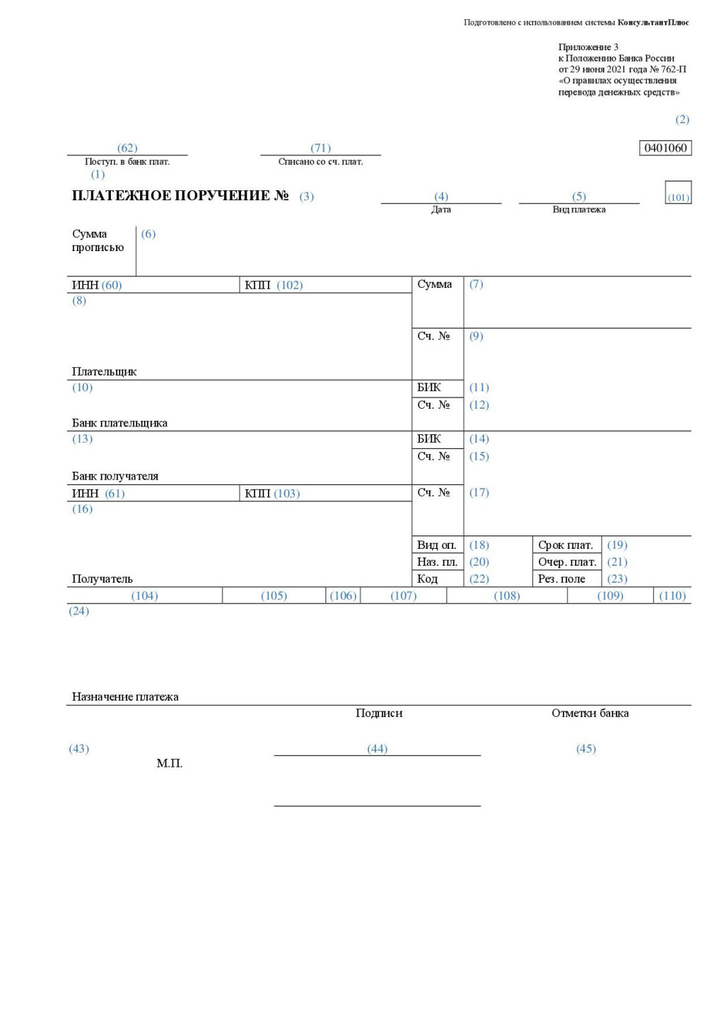
При перечислении денег самозанятому используйте платёжное поручение по форме 0401060 из Положения Банка России № 762-П. Ниже — незаполненный образец. На его примере объясняем, за что отвечает каждое поле.
Самые главные поля
Это поле 20, поле 24 (назначение платежа) и реквизиты (поля 8–17, 60, 61, 102 и 103) — при неправильном заполнении деньги либо пройдут с большой задержкой, либо их и вовсе вернут вам. Возможна и ситуация, в которой банк зачислит эти деньги на отдельный счёт, чтобы потом связаться с вами и уточнить, что это за перевод и кому вы хотели отправить деньги.
В поле 20 пишите 1, если платите самозанятому физлицу. Если платите ИП на НПД (самозанятый ИП), пишите 0 или пропустите поле.
Почему так. Реквизит 20 предназначен для кодирования вида дохода физлица в целях соблюдения ст. 99 и ст. 101 Федерального закона от 02.10.2007 № 229-ФЗ «Об исполнительном производстве». Правила указания кодов утверждены Указанием Банка России от 25.03.2022 № 6104-У.
В поле 24 (назначение платежа) укажите, за какие услуги и по какому договору вы выплачиваете вознаграждение, а также уточните отсутствие НДС. Грамотно составленное назначение платежа в платёжке самозанятому снимет вопросы комплаенса ещё на этапе автоматизированного банковского контроля. Максимальная длина поля — 210 символов.
Важно для налоговой: назначение платежа при оплате самозанятому от юридического лица должно объяснять экономический смысл сделки. Когда этой информации нет, оплата выглядит подозрительно для автоматических систем проверки. Если у бизнеса несколько подобных оплат за квартал, его вряд ли заподозрят в сокрытии трудовых отношений. Однако чем таких оплат больше, тем выше риск того, что налоговая потребует пояснение.
В реквизитах укажите данные своего счёта и счёта самозанятого. Здесь можно скопировать данные из договора. Проще всего ошибиться в поле 17 — его содержимое зависит от того, есть ли у самозанятого ИП:
- если самозанятый оформлен как ИП, в поле 17 указывают счёт предпринимателя;
- если вы сотрудничаете с самозанятым физлицом, указывайте счёт физлица.
Технические поля
На самом деле они так не называются — мы сознательно выводим их в отдельную категорию.
Поле 18. Указывается шифр «01» (платёжное поручение).
Поле 21. Устанавливается значение «5» для стандартных расчётов по гражданско-правовым договорам.
Поле 22. Впишите 0.
Что оставить пустым
Пустыми нужно оставить налоговые блоки — это поля 101 и 104–110. Они используются только в случаях платежа в налоговую.
Образцы назначения платежа самозанятому для разных ситуаций
Формулировка в назначении платежа зависит от этапа расчётов и наличия закрывающих актов. Ниже собрали типовые формулировки, адаптированные под требования банков и ст. 14 № 422-ФЗ. Фразы в фигурных скобках меняйте под свою ситуацию.
Оплата услуг или работ
Итоговый расчёт за услуги. Подходит для финальной оплаты по договору оказания услуг. Текст назначения платежа:
Оплата услуг по {деятельности самозанятого} по договору возмездного оказания услуг № {номер договора} от {дата договора}. Без НДС.
Итоговый расчёт за подрядные работы. Используйте при приёмке материального результата работ. Текст назначения платежа:
Оплата выполненных работ {деятельности самозанятого} по договору подряда № {номер договора} от {дата договора}. Без НДС.
Аванс, частичная и поэтапная оплата
Предоплата по договору. Подходит, если перечисляете аванс до начала оказания услуг. Текст назначения платежа:
Аванс за услуги по {деятельности самозанятого} по договору № {номер договора} от {дата договора}. Без НДС.
Оплата отдельного этапа. Используйте, если работа разбита на шаги по договору или допсоглашению. Текст назначения платежа:
Оплата {номер этапа} этапа работ по {деятельности самозанятого} по договору подряда № {номер договора} от {дата договора}. НДС не облагается.
Окончательный расчёт после аванса. Подходит для перевода остатка суммы после завершения всех обязательств. Текст назначения платежа:
Окончательный расчёт за услуги по {деятельности самозанятого} по договору № {номер договора} от {дата договора}. Без НДС.
Оплата по акту, счёту или заданию
Оплата на основании акта сдачи-приёмки. Используйте, когда услуги уже оказаны и стороны подписали закрывающий документ. Текст назначения платежа:
Оплата услуг по {деятельности самозанятого} по акту № {номер акта} от {дата акта} к договору № {номер договора} от {дата договора}. Без НДС.
Оплата по счёту. Подходит для перечислений по выставленному счёту в рамках действующего договора. Текст назначения платежа:
Оплата услуг по {деятельности самозанятого} по счёту № {номер счёта} от {дата счёта} к договору подряда № {номер договора} от {дата договора}. НДС не облагается.
Оплата по оферте. Используйте при разовых сделках без отдельного бумажного договора. Текст назначения платежа:
Оплата услуг по {деятельности самозанятого} по счёту-оферте № {номер счёта} от {дата счёта}. Без НДС.
Массовые выплаты по реестру
Если вы привлекаете десятки или сотни исполнителей, вместо платёжных поручений для выплат самозанятым можно использовать реестр. Мы уже рассказывали, что это такое и как его применять. Наиболее корректной формулировкой к реестру в таком случае будет:
Оплата услуг внештатных исполнителей по реестру № {номер реестра} от {дата реестра} к договору расчётно-кассового обслуживания № {номер договора} от {дата договора}. Без НДС.
Чтобы исключить ошибки при подготовке расчётных документов, используйте сводную таблицу. В ней собраны готовые варианты формулировок под типовые сценарии взаимодействия.
Каждая формулировка из таблицы исключает двоякое толкование и подтверждает неналогооблагаемый статус операции по НДС.
Есть ли разница между платежом от ООО и от ИП
В платёжках от ООО и от ИП отличаются только реквизиты плательщика: поля 8, 60 и 102. Текст в назначении платежа не зависит от организационно-правовой формы плательщика.
| Юрлицо (ООО) | ИП | |
|---|---|---|
| Поле 60 (ИНН плательщика) | 10 цифр | 12 цифр |
| Поле 102 (КПП плательщика) | 9 цифр | Не заполняется (указывается «0» или остаётся пустым) |
| Поле 8 (Наименование плательщика) | Полное или сокращённое наименование организации | «ИП» и полные фамилия, имя, отчество |
Самые важные поля — 20 и 24 — заполняются одинаково. Назначение платежа самозанятому от ИП строится по той же структуре, что и платёж от юридического лица. В обоих случаях вам нужно указать предмет сделки, номера документов и отметку об НДС.
Что нельзя писать в назначении платежа
Термины из трудового права. Ни в коем случае не используйте лексику из Трудового кодекса.
- «заработная плата» или «зарплата за {месяц}»;
- «аванс за первую половину месяца»;
- «оплата за выполнение трудовых обязанностей»;
- «оплата труда водителя / менеджера / бухгалтера»;
- «премия по итогам работы»;
- «компенсация за неиспользованный отпуск».
Эти формулировки создают максимум рисков при выплатах самозанятым. Из-за терминов из ТК РФ налоговая может решить, что на самом деле вы скрываете за самозанятостью трудовые отношения — и даже в случае, если это не так, доказать свою правоту будет сложно. Скорее всего, в таком случае бизнес заставят принять человека на работу, оформить и сдать отчётность, а также уплатить по каждому переводу все НДФЛ и взносы.
Бессодержательные описания. Назначения вроде «Перевод средств», «Оплата по договорённости» или «Пополнение счёта» не дают понять, за что вы заплатили. Финмониторинг банка расценивает такие платежи как подозрительные на основании закона № 115-ФЗ и запрашивает поясняющие документы.
Данные, не соответствующие другим документам. В договоре, акте и чеке должны быть указаны одни и те же работы или услуги. Если в договоре указаны «услуги по написанию трёх статей для сайта», в платёжке нельзя писать «за маркетинговые исследования». Расхождения в описании услуг — признак того, что на самом деле самозанятый не ведёт никакой деятельности.
Что будет при нарушениях
Неправильно оформленное назначение платежа может привести к излишнему вниманию налоговой и проверкам. По результатам этих проверок при неправильном оформлении документов налоговая может решить, что за самозанятостью на самом деле прячется трудовая деятельность.
Даже если вы не нарушаете закон, не пренебрегайте оформлением документов — в том числе и платёжных поручений.
Есть мнение, что бумаги можно оформить как угодно. Якобы если вы платите самозанятому сдельно и не нанимаете его на работу, то и скрывать вам нечего, и любые проверки вы пройдёте.
К сожалению, это не так. Если неправильно оформить договор и платёжные документы, налоговая и суд могут решить, что признаков трудовой деятельности достаточно, чтобы посчитать компанию совершившей преступление. В таком случае договор переквалифицируют, даже если компания на самом деле ничего не нарушила.
Всё это — следствие специфики экономических преступлений: в них трудно доказать и вину, и невиновность. И налоговая, и суд вынуждены опираться на косвенные признаки — и больше всего этих признаков находят именно в неправильно оформленных документах.
Как связать назначение платежа с договором, актом и чеком
Чтобы бухгалтерские и подтверждающие документы не противоречили друг другу, вам нужно:
- Сверить договор и платёжку. В платёжном поручении обязательно укажите те же услуги или работы, которые прописаны в договоре.
- Сверить акт и назначение платежа. Если оплата производится на основании акта, номер и дата акта в поле 24 должны точно совпадать с датой оформления этого акта. Это же правило относится и к договору.
- Сверить платёжку и чек самозанятого. Наименование услуги в чеке обязано соответствовать формулировке в платёжном поручении и договоре.
Как будут выглядеть документы, если компания заказывает у дизайнера дизайн-макет:
- Договор — «Договор возмездного оказания услуг по созданию дизайн-макета сайта № 14 от 01.08.2026».
- Акт сдачи-приёмки — «Акт № 1 от 15.08.2026 к договору № 14 от 01.08.2026».
- Поле 24 в платёжном поручении — «Оплата услуг по созданию дизайн-макета сайта по акту № 1 от 15.08.2026 к договору № 14 от 01.08.2026. Без НДС».
- Чек из приложения «Мой налог»: «Услуги по созданию дизайн-макета сайта по договору № 14 от 01.08.2026».
Если самозанятый укажет в чеке «зарплата» или услугу, которой не было в договоре, то у налоговиков появятся вопросы. При этом вы не сможете учесть эти расходы и снизить налог на прибыль. Основание — п. 1 ст. 252 НК РФ и п. 8–10 ст. 15 № 422-ФЗ.
Что делать, если вы ошиблись в назначении платежа
Если банк ещё не провёл платёж. Предположим, поручение находится в статусе «Принято», «На обработке» или ожидает акцепт. В таком случае отправьте в банк электронный запрос на отзыв расчётного документа через систему ДБО. После аннулирования поручения создайте новое с корректными полями.
Если деньги уже списаны с расчётного счёта. Когда платёжное поручение уже исполнено, внести изменения самостоятельно нельзя. Нужна специальная процедура, прописанная в пункте 4.2 положения Банка России от 29.06.2021 № 762-П.
Вот что нужно сделать для проведения процедуры:
- Подготовьте официальное информационное письмо об уточнении назначения платежа при оплате самозанятому на фирменном бланке организации за подписью руководителя и главного бухгалтера.
- Укажите в письме номер и дату ошибочного платежного поручения, сумму, ошибочный текст назначения и правильную формулировку поля 24: «В платёжном поручении № {номер} от {дата} на сумму {сумма} руб. просим читать назначение платежа в следующей редакции: «Оплата услуг {по разработке сайта} по договору № {номер} от {дата}. Без НДС» вместо ошибочно указанного «{ошибочный текст}»».
- Направьте оригинал письма исполнителю и получите письменную отметку о согласии с уточнением. Исполнителю нужно только прописать «С уточнением согласен», указать свои ФИО и поставить подпись. Письмо можно направить почтой или через систему электронного документооборота.
- После получения письменной отметки отправьте копию письма через банк-клиент в обслуживающий банк плательщика для приобщения к юридическому делу и материалам дня.
Обязательно сохраните переписку об уточнении назначения вместе с договором и банковской выпиской. При налоговой проверке эти документы подтвердят отсутствие трудовых отношений.