Организация или ИП может заключить с исполнителем договор гражданско-правового характера — ГПХ. Кто рассчитывает и перечисляет налог по ГПХ, зависит от статуса исполнителя: физлицо, самозанятый или индивидуальный предприниматель.
Физлицо без специального налогового статуса. Заказчик удерживает НДФЛ, начисляет страховые взносы и сдаёт отчётность.
Самозанятый. Исполнитель платит НПД и передаёт заказчику чек. Заказчик не удерживает НДФЛ и не начисляет страховые взносы.
Индивидуальный предприниматель. Исполнитель ИП платит налоги по своей системе налогообложения. Заказчик проверяет его статус в ЕГРИП, но не удерживает НДФЛ и не начисляет страховые взносы.
В статье подробно разберём, какие налоги платят по договору ГПХ в 2026 году, сколько получит исполнитель, сколько потратит заказчик и какую отчётность придётся сдать.
Что такое договор ГПХ и чем он отличается от трудового договора
По договору ГПХ исполнитель выполняет конкретную работу, оказывает услугу или передаёт результат. Например, разрабатывает дизайн сайта, проводит исследование, ремонтирует помещение или готовит серию текстов. Стороны заранее согласуют результат, цену, сроки и порядок приёмки. Условия зависят от вида договора: подряда, возмездного оказания услуг, авторского заказа и других конструкций Гражданского кодекса РФ.
По трудовому договору сотрудник выполняет постоянную функцию по должности, работает по установленному режиму и соблюдает правила внутреннего распорядка. Например, сотрудник отвечает за качество дизайна всех материалов, которые готовит компания, и следит, чтобы реализация соответствовала брендбуку.
Работодатель обеспечивает условия труда и гарантии по ТК РФ. Подробно разбираем разницу между трудовым договором и ГПХ в материале «ГПХ и трудовой договор». В таблице ниже перечисляем основные критерии, которые помогут развести трудовой и гражданско-правовой договоры.
| Критерий | Договор ГПХ | Трудовой договор |
|---|---|---|
| Предмет | Конкретная работа, услуга или результат | Личное выполнение трудовой функции |
| Оплата | За результат, этап или услугу по условиям договора | Заработная плата не реже чем каждые полмесяца |
| Организация работы | Исполнитель обычно сам определяет способы и график работы | Работник соблюдает режим и распоряжения работодателя |
| Гарантии | Нет оплачиваемого отпуска и других трудовых гарантий; социальное страхование действует в предусмотренном законом объёме | Действуют гарантии ТК РФ: отпуск, охрана труда, выплаты при увольнении и другие |
| Ответственность | По условиям договора и нормам гражданского права | По нормам трудового права |
| Налоги и взносы | Зависят от статуса исполнителя и предмета договора | Работодатель удерживает НДФЛ и начисляет обязательные взносы |
Контролирующие органы оценивают содержание отношений, а не название документа. Если исполнитель работает по графику заказчика, выполняет постоянную функцию, подчиняется руководителю и регулярно получает деньги за процесс, отношения могут признать трудовыми. Критерии проверки собрали в статье «5 признаков подмены трудовых отношений гражданско-правовыми».
Кто платит налоги и страховые взносы по договору ГПХ
Обязанности по уплате налогов и ведению отчётности зависят от статуса исполнителя. За физлицо без специального статуса налоги и взносы рассчитывает заказчик.
Самозанятый и ИП платят налоги сами, если доход разрешено облагать в рамках выбранного режима. Например, НПД нельзя применять при перепродаже товаров, продаже подакцизной продукции и в других случаях, перечисленных в законе.
| Статус исполнителя | Кто удерживает и платит НДФЛ | Кто платит страховые взносы | Какие документы нужны заказчику |
|---|---|---|---|
| Физическое лицо без статуса ИП или плательщика НПД | Организация или ИП-заказчик исчисляет и удерживает НДФЛ при каждой выплате, включая аванс | Заказчик начисляет взносы за свой счёт; взносы на травматизм — только если обязанность прямо включена в договор | Договор, документы исполнителя, акт или иной документ о приёмке, платёжные документы |
| Самозанятый | Исполнитель сам платит НПД; заказчик не удерживает НДФЛ, пока доход законно облагается НПД | Обязательные взносы заказчик не начисляет | Подтверждение статуса на дату выплаты, договор, акт при необходимости, чек из «Моего налога» |
| Индивидуальный предприниматель | ИП платит налог сам в рамках применяемого режима | Заказчик не начисляет взносы за ИП | Выписка или сведения из ЕГРИП, договор с реквизитами ИП, акт и платёжные документы |
Физическое лицо без специального статуса
Если российская организация или ИП заключили договор ГПХ с физлицом, заказчик становится налоговым агентом. Он рассчитывает НДФЛ при каждой выплате, удерживает налог из вознаграждения и перечисляет в бюджет. Формулировка в договоре «исполнитель самостоятельно платит НДФЛ» не освобождает заказчика от этой обязанности.
Страховые взносы заказчик начисляет сверх цены договора и платит из своих средств. НДФЛ уменьшает сумму к выплате физлицу, страховые взносы увеличивают расходы заказчика.
Пример: заказчик заключил с физлицом договор ГПХ на 100 000 ₽.
- 100 000 ₽ — вознаграждение по договору;
- 13 000 ₽ — НДФЛ, если для примера применима ставка 13%;
- 87 000 ₽ — заказчик выплатит исполнителю на руки;
- страховые взносы заказчик начислит сверх 100 000 ₽ и заплатит из своих средств.
То есть для исполнителя договор стоит 100 000 ₽, а для заказчика — 100 000 ₽ + страховые взносы.
Важно: 13% здесь только для наглядности. Фактическая сумма НДФЛ зависит от совокупного дохода физлица и применяемой ставки.
Для заказчика-физлица без статуса ИП действуют другие правила. Он не становится налоговым агентом по НДФЛ: исполнитель обычно декларирует доход сам. Однако гражданин, который платит вознаграждение по договору на работы или услуги, может стать плательщиком страховых взносов. Порядок для конкретного бытового договора лучше заранее уточнить в инспекции или у налогового консультанта.
Например, Иван заказал у дизайнера — обычного физлица — разработку макета кухни за 50 000 ₽. Иван не является ИП, поэтому не удерживает НДФЛ из вознаграждения и не перечисляет его в бюджет как налоговый агент. Дизайнер получает 50 000 ₽ и самостоятельно учитывает этот доход при расчёте своих налоговых обязательств. А вот вопрос со страховыми взносами зависит от характера договора и конкретных условий, поэтому их обязанность лучше определить заранее.
Подробнее об условиях и документах читайте в материале «Договор ГПХ с физлицами».
Самозанятый
Самозанятый платит налог на профессиональный доход: 4% с доходов от физлиц и 6% с доходов от организаций и ИП. Налог рассчитывается в приложении «Мой налог». Заказчик перечисляет всю сумму по договору без удержания НДФЛ и страховых взносов.
Такой порядок действует, если на дату расчёта исполнитель сохраняет статус плательщика НПД, а доход разрешено облагать этим налогом. Проверить статус можно в сервисе ФНС. После оплаты исполнитель формирует чек и передаёт заказчику. Договор или справка о постановке на учёт чек не заменяют.
НПД не применяют к доходам от текущего работодателя и бывшего работодателя, если после увольнения прошло менее двух лет. Договор с самозанятым также не должен скрывать трудовые отношения. Подробный порядок оформления — в руководстве «Договор ГПХ с самозанятым».
Индивидуальный предприниматель
ИП платит налог по своей системе налогообложения: например, УСН, общей системе или ПСН. Фиксированные страховые взносы за себя предприниматель также перечисляет самостоятельно. Заказчик не удерживает НДФЛ и не начисляет взносы, если исполнитель получает доход как ИП и услуга связана с его предпринимательской деятельностью.
Укажите в договоре статус ИП, ОГРНИП и ИНН исполнителя. До первой выплаты проверьте запись о нём в ЕГРИП и сопоставьте предмет договора с деятельностью предпринимателя. Практические условия и документы разобрали в статье «Договор ГПХ с ИП: полное руководство для заказчика».
Какие налоги и страховые взносы платят по договору ГПХ
Выплата физлицу без специального статуса облагается НДФЛ и страховыми взносами. НДФЛ удерживают из вознаграждения. Взносы на пенсионное, медицинское и социальное страхование заказчик начисляет сверх него. Взносы от несчастных случаев зависят от условий договора.
НДФЛ
Организация или ИП удерживает НДФЛ при каждой выплате по договору ГПХ, в том числе с аванса. НДФЛ рассчитывают на дату выплаты исполнителю — в том числе при перечислении аванса. Дата подписания акта на расчёт налога не влияет: акт подтверждает, что заказчик принял результат работы. Такой порядок разъясняет ФНС России.
Налог удерживают из вознаграждения. Представим, что компания заказала у физлица разработку сайта за 100 000 ₽. В договоре указана стоимость работ — 100 000 ₽. При выплате вознаграждения заказчик, выступая налоговым агентом, удерживает из этой суммы НДФЛ.
Если к доходу применяется ставка 13%, налог составит 13 000 ₽: 100 000 ₽ × 13% = 13 000 ₽. Исполнитель получит 87 000 ₽, а 13 000 ₽ заказчик перечислит в бюджет. Ставка 13% — базовая ставка НДФЛ для соответствующей части дохода физлица; при более высоком годовом доходе для части дохода применяются повышенные ставки.
Важно: заказчик не может просто добавить 13 000 ₽ к стоимости договора и заплатить налог за свой счёт. По общему правилу НДФЛ удерживают именно из дохода исполнителя.
Исполнитель может уменьшить доход на расходы, которые непосредственно связаны с работой или услугой и подтверждены документами. У исполнителя в примере выше тоже могут быть расходы. Например, разработчик получил за создание сайта 100 000 ₽, но потратил 20 000 ₽ на необходимые для работы сервисы и другие расходы, связанные с заказом.
Если эти расходы подтверждены документами, исполнитель может уменьшить на них доход при расчёте НДФЛ. То есть налог будут рассчитывать не со всей суммы 100 000 ₽, а с 80 000 ₽:
100 000 ₽ − 20 000 ₽ подтверждённых расходов = 80 000 ₽.
Чтобы получить профессиональный вычет через заказчика, исполнитель подаёт заявление и подтверждающие документы. Без них уменьшать налоговую базу нельзя. Общий порядок описан на странице ФНС о профессиональных налоговых вычетах.
Страховые взносы
Вознаграждение физлицу за работы или услуги обычно входит в базу по единому тарифу страховых взносов. В неё входят взносы на пенсионное и медицинское страхование, а при выполнении установленных условий — на случай временной нетрудоспособности и в связи с материнством.
В 2026 году страховые взносы считают по двум тарифам. Пока выплаты одному человеку с начала года не превысили 2 979 000 ₽, применяется тариф 30%. С суммы сверх этого лимита — 15,1%.
Например, за год заказчик выплатил исполнителю 3 000 000 ₽. С первых 2 979 000 ₽ страховые взносы рассчитывают по тарифу 30%, а с оставшихся 21 000 ₽ — по тарифу 15,1%.
Эти 2 979 000 ₽ называют единой предельной базой. Считают её не отдельно по каждому договору, а нарастающим итогом с начала года по выплатам конкретному человеку. Размер предельной базы подтверждает ФНС. Заказчик учитывает все облагаемые выплаты этому исполнителю с начала года.
Некоторые плательщики вправе применять пониженные тарифы. В 2026 году ставка 15% с части выплаты сверх 1,5 МРОТ доступна субъектам МСП из приоритетных отраслей по утверждённому перечню. Для части обрабатывающих производств действует ставка 7,6% с превышения. Полуторакратный МРОТ в 2026 году — 40 639,50 ₽. Право на льготу проверяют по статье 427 НК РФ, реестру МСП, основному ОКВЭД и доле профильных доходов.
Договоры купли-продажи, аренды имущества и передачи некоторых имущественных прав облагаются по другим правилам. Поэтому сначала определите вид договора. Название «ГПХ» объединяет разные конструкции, а страховые взносы обычно возникают по договорам на работы и услуги.
Взносы на травматизм
Вознаграждение по договору ГПХ облагается взносами на травматизм, только если это прямо указано в договоре. Заказчик начисляет их за свой счёт по тарифу для своего класса профессионального риска и отражает в соответствующей части ЕФС-1.
Условие о взносах на травматизм сформулируйте прямо. Общая фраза о соблюдении техники безопасности не определяет обязанность заказчика платить взносы.
Как рассчитать НДФЛ по договору ГПХ
В 2026 году основные доходы налогового резидента облагаются по прогрессивной шкале. Повышенная ставка применяется только к сумме сверх установленного порога. ФНС приводит пять диапазонов:
| Налоговая база с начала года | Ставка для соответствующей части базы |
|---|---|
| До 2 400 000 ₽ включительно | 13% |
| Свыше 2 400 000 до 5 000 000 ₽ включительно | 15% |
| Свыше 5 000 000 до 20 000 000 ₽ включительно | 18% |
| Свыше 20 000 000 до 50 000 000 ₽ включительно | 20% |
| Свыше 50 000 000 ₽ | 22% |
Заказчик считает налоговую базу нарастающим итогом с начала года, учитывает подтверждённые вычеты и вычитает НДФЛ, удержанный ранее. Расчёт для исполнителя-резидента состоит из шести шагов:
- Определить начисленное вознаграждение на дату выплаты, включая аванс.
- При наличии заявления и документов учесть допустимый профессиональный или другой вычет.
- Добавить выплату к соответствующей налоговой базе исполнителя у этого налогового агента с начала года.
- Рассчитать налог по прогрессивной шкале.
- Вычесть НДФЛ, уже исчисленный с этой базы ранее.
- Удержать полученную сумму при выплате и перечислить исполнителю остаток.
Например, до очередной выплаты облагаемый доход исполнителя у заказчика составил 2 350 000 ₽. Новое вознаграждение — 100 000 ₽, вычетов нет. После выплаты общий годовой доход исполнителя превысит 2,4 млн ₽. Первые 50 000 ₽ облагаются по ставке 13%: НДФЛ составит 6 500 ₽. Оставшиеся 50 000 ₽ — по ставке 15%: ещё 7 500 ₽. Всего заказчик удержит 14 000 ₽, исполнитель получит 86 000 ₽.
Каждый налоговый агент учитывает выплаченные им доходы. Если физлицо получало деньги от нескольких налоговых агентов, ФНС может пересчитать налог по итогам года и направить уведомление на доплату.
Для иностранного исполнителя отдельно определите налоговое резидентство, место выполнения работ и применимое соглашение об избежании двойного налогообложения. Эти условия влияют на ставку и порядок расчёта, поэтому применять 13% ко всем иностранным исполнителям нельзя.
Как рассчитать страховые взносы по договору ГПХ
Страховые взносы по договору ГПХ начисляют в том месяце, когда вознаграждение начислено исполнителю по правилам главы 34 НК РФ. Для договора на работы или услуги обычно ориентируются на дату подписания акта или сдачи отдельного этапа. Дата фактической выплаты на момент начисления взносов не влияет.
Базу считают отдельно по каждому физлицу нарастающим итогом с начала года. Для общего тарифа действуют два правила:
- пока совокупная база не превысила 2 979 000 ₽ — облагаемую выплату умножают на 30%;
- часть выплаты, которая превысила 2 979 000 ₽, — на 15,1%;
- если плательщик имеет право на пониженный тариф, выплату делят на части по правилам конкретной льготы и применяют соответствующие ставки.
Взносы не удерживают из вознаграждения. При цене договора 100 000 ₽ заказчик начислит ещё 30 000 ₽. Полные расходы составят 130 000 ₽, если у заказчика нет льготы, и договор не предусматривает взносы на травматизм.
Если выплата пересекает предельную базу, её делят на две части. Допустим, база до текущего начисления равна 2 950 000 ₽, новое вознаграждение — 100 000 ₽. С 29 000 ₽ заказчик начислит 30% — 8 700 ₽. С оставшихся 71 000 ₽ — 15,1%, или 10 721 ₽. Общая сумма взносов составит 19 421 ₽.
Сколько налогов платят по ГПХ: пример расчёта
Компания заказала у физлица-резидента презентацию за 100 000 ₽. Исполнитель не зарегистрирован как ИП или самозанятый и не заявлял профессиональный вычет. Его налоговая база с начала года не превышает 2,4 млн ₽, база по страховым взносам — 2 979 000 ₽. Компания применяет общий тариф. В договоре нет условия о взносах на травматизм.
| Показатель | Расчёт | Сумма |
|---|---|---|
| Вознаграждение по договору | Установлено договором | 100 000 ₽ |
| НДФЛ | 100 000 × 13% | 13 000 ₽ |
| Исполнитель получит | 100 000 − 13 000 | 87 000 ₽ |
| Страховые взносы за счёт заказчика | 100 000 × 30% | 30 000 ₽ |
| Взносы на травматизм | Не предусмотрены договором | 0 ₽ |
| Полные расходы заказчика | 100 000 + 30 000 | 130 000 ₽ |
Из 100 000 ₽ заказчик удержит только НДФЛ — 13 000 ₽. Ещё 30 000 ₽ страховых взносов заплатит сверх цены договора.
Если исполнитель должен получить 100 000 ₽ на руки, цену рассчитывают так: 100 000 / 0,87 = 114 942,53 ₽ при ставке 13% и без вычетов. Заказчик удержит 14 942,53 ₽ НДФЛ и начислит страховые взносы на полную цену договора.
Как и когда платить налоги и взносы по договору ГПХ
Перед выплатой и после неё заказчик выполняет семь действий:
- Проверяет статус исполнителя на дату расчёта. Для самозанятого получает результат проверки ФНС; для ИП проверяет запись в ЕГРИП.
- Определяет налоговый режим выплаты. По обычному физлицу рассчитывает НДФЛ и страховые взносы; по самозанятому или ИП перечисляет сумму без удержания при соблюдении условий режима.
- Удерживает НДФЛ непосредственно при каждой выплате физлицу, включая аванс.
- Формирует уведомление об исчисленных суммах, если оно требуется.
- Перечисляет НДФЛ и страховые взносы на единый налоговый счёт в установленные сроки.
- Отражает выплату и начисления в отчётности.
- При работе с самозанятым получает и проверяет чек.
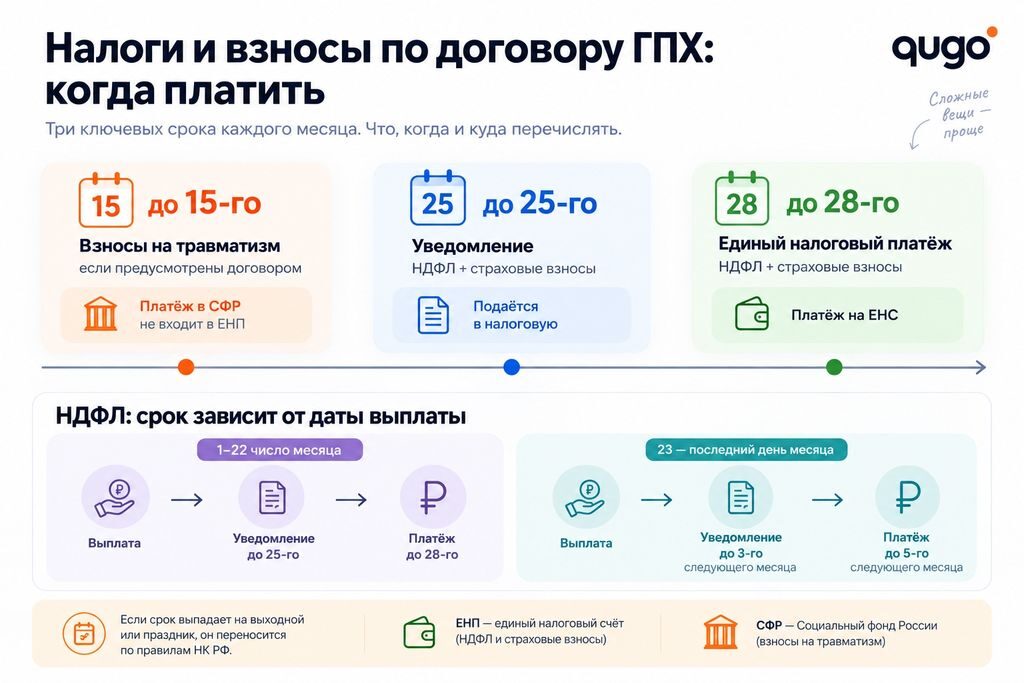
Сроки по НДФЛ зависят от даты удержания. Налог, удержанный с 1-го по 22-е число месяца, включают в уведомление до 25-го числа и перечисляют до 28-го. Налог за период с 23-го по последнее число месяца включают в уведомление до 3-го числа следующего месяца и платят до 5-го. За последний период декабря уведомление и платёж нужно отправить до последнего рабочего дня года. Если срок выпадает на выходной или праздник, он переносится по правилам НК РФ. ФНС публикует памятку по срокам уведомлений.
Единые страховые взносы перечисляют до 28-го числа следующего месяца. Уведомление подают до 25-го числа. За третий месяц квартала отдельное уведомление обычно не требуется: данные поступают из РСВ, который сдают в тот же срок. При планировании платежей учитывайте переносы выходных.
Взносы на травматизм, предусмотренные договором, перечисляют в СФР до 15-го числа следующего месяца. В единый налоговый платёж они не входят.
Какую отчётность сдаёт заказчик по договору ГПХ
В отчётность включают физлицо без статуса ИП или самозанятого. Выплаты ИП и доходы самозанятого, подтверждённые чеком, в формы по НДФЛ и взносам не входят. Если исполнитель утратил статус или доход нельзя облагать НПД, отчётность придётся пересчитать.
| Форма | Когда возникает обязанность | Куда подают | Общий срок |
|---|---|---|---|
| 6-НДФЛ | Заказчик — налоговый агент и выплачивал доход физлицу | В ФНС | За I квартал, полугодие и 9 месяцев — не позднее 25-го числа следующего месяца; за год — не позднее 25 февраля следующего года |
| Расчёт по страховым взносам (РСВ) | На выплаты начислялись единые страховые взносы | В ФНС | Не позднее 25-го числа месяца после расчётного или отчётного периода |
| Персонифицированные сведения о физических лицах | В месяце были сведения об исполнителе, которые требуется представить | В ФНС | Не позднее 25-го числа следующего месяца; за третий месяц квартала отдельную форму можно не подавать, поскольку сведения входят в раздел 3 РСВ |
| ЕФС-1, подраздел 1.1 | Заключён или прекращён договор ГПХ на выполнение работ или оказание услуг, а также отдельные авторские договоры | В СФР | Не позднее следующего рабочего дня после заключения или прекращения договора |
| ЕФС-1, раздел 2 | По договору предусмотрены взносы на травматизм | В СФР | Ежеквартально не позднее 25-го числа месяца после отчётного периода |
6-НДФЛ
В 6-НДФЛ заказчик указывает, сколько начислил и выплатил исполнителю, а также сколько налога рассчитал, удержал или вернул. В годовой отчёт добавляют сведения отдельно по каждому физлицу. Выплату относят к периоду, когда заказчик фактически удержал НДФЛ. Дата подписания акта на это не влияет.
Например, акт по договору ГПХ подписали 20 мая, но оплатили работу только 10 июня. Для 6-НДФЛ важна не дата подписания акта, а дата фактической выплаты и удержания НДФЛ. Поэтому эту выплату и удержанный с неё налог заказчик отразит в расчёте за полугодие, а не за I квартал.
Расчёт по страховым взносам
В РСВ заказчик показывает базу, тарифы и начисленные взносы, в разделе 3 — данные исполнителя. Расчёт сдают по итогам I квартала, полугодия, девяти месяцев и года. Период отражения выплаты определяют по договору и учётным документам.
Персонифицированные сведения о физических лицах
Форма содержит персональные данные и сумму выплат за месяц. Её подают до 25-го числа следующего месяца. За март, июнь, сентябрь и декабрь отдельную форму можно не отправлять: те же данные входят в раздел 3 квартального РСВ. ФНС подтверждает этот порядок в разъяснении о персонифицированных сведениях.
ЕФС-1
После заключения договора ГПХ заказчик подаёт в СФР подраздел 1.1 формы ЕФС-1. Сделать это нужно не позднее следующего рабочего дня. Когда договор заканчивается, форму подают ещё раз в тот же срок. Для договоров на выполнение работ или оказание услуг указывают код ДГПХ, для авторских договоров — соответствующий специальный код. Подробнее о сроках и порядке заполнения рассказывает СФР.
Раздел 2 формы ЕФС-1 заполняют, только если по условиям договора заказчик платит взносы на травматизм.
Когда заказчик не платит НДФЛ и страховые взносы
Заказчик не удерживает НДФЛ и не начисляет взносы, когда платит действующему самозанятому за доход, облагаемый НПД, или предпринимателю за работу в рамках его деятельности. Это право подтверждают статус исполнителя, документы и фактические условия работы.
Договор ГПХ с самозанятым
Проверяйте статус НПД по ИНН перед началом работы и каждой выплатой. Закрепите в договоре обязанность исполнителя сообщить об утрате статуса и выдать чек с правильным названием услуги и ИНН заказчика. Ошибочный чек исполнитель должен аннулировать и сформировать заново.
Эти документы подтверждают, что исполнитель был самозанятым, работу действительно выполнили, а заказчик вправе не удерживать НДФЛ и не платить страховые взносы:
- договор с указанием, что исполнитель применяет НПД;
- подтверждение проверки статуса на дату выплаты;
- акт или иной документ о приёмке, если он предусмотрен договором или нужен для учёта;
- чек из приложения «Мой налог» на каждую оплату, включая аванс.
Проверьте чек по QR-коду или ссылке ФНС. Если самозанятый аннулировал его без основания, запросите новый документ. ФНС также рекомендует контролировать статус чека.
Qugo помогает проверить статус самозанятого, оформить договор и закрывающие документы, провести выплату и получить чек. Сервис снижает риск пропустить утрату статуса или оставить платёж без подтверждения. При этом заказчику по-прежнему нужно следить, чтобы договор ГПХ не подменял трудовые отношения.
Договор ГПХ с индивидуальным предпринимателем
Перед оплатой проверьте, что ИП продолжает деятельность и заключил договор как предприниматель. Укажите в документе ОГРНИП, ИНН и расчётные реквизиты исполнителя. Предмет договора должен соответствовать деятельности ИП.
Если физлицо зарегистрировано одновременно как ИП и плательщик НПД, порядок зависит от статуса, в котором оно получает конкретный доход. Зафиксируйте его в договоре. Расчёт в режиме НПД подтвердите чеком.
Что делать, если исполнитель потерял статус
Обязанности заказчика зависят от даты утраты статуса и даты выплаты. Если исполнитель снялся с учёта до оплаты, заказчик удерживает НДФЛ и начисляет страховые взносы как при расчёте с обычным физлицом. Если на дату расчёта статус действовал, доход относился к НПД и заказчик получил чек, последующая утрата статуса не меняет порядок по прошлой выплате.
Если утрата обнаружена после перечисления денег, нужно:
- Установить точную дату снятия с учёта через сервис ФНС и запросить объяснение исполнителя.
- Разделить выплаты на произведённые до и после утраты статуса.
- По выплатам после утраты рассчитать НДФЛ и взносы, оценить возможность удержать налог из следующих денежных выплат.
- При невозможности удержания сообщить о неудержанном НДФЛ исполнителю и в ФНС в установленном порядке.
- Подать или скорректировать уведомления и отчётность, перечислить недоимку и пени при их наличии.
- Проверить, нужны ли корректировки чеков и первичных документов.
Финансовые последствия подробнее разобрали в материале «Сколько бизнес потеряет, если самозанятый утратил статус». О том, почему бизнес обычно не платит НПД за исполнителя, читайте в статье «Нужно ли уплачивать налог за самозанятого».
Проверяйте статус перед каждым платежом: самозанятый может сняться с учёта или превысить лимит дохода. Сопоставляйте чек с суммой, датой и предметом расчёта.
Коротко: кто платит налоги по ГПХ
- При договоре с обычным физлицом организация или ИП удерживает НДФЛ из каждой выплаты и начисляет страховые взносы сверх вознаграждения.
- НДФЛ по основным доходам резидента в 2026 году рассчитывают по прогрессивной шкале от 13 до 22%; повышенная ставка применяется только к части базы сверх порога.
- Общий тариф страховых взносов — 30% в пределах базы 2 979 000 ₽ и 15,1% сверх неё. Пониженный тариф используют только при выполнении условий льготы.
- Взносы на травматизм по ГПХ платят лишь тогда, когда такая обязанность прямо предусмотрена договором.
- Самозанятый платит НПД сам, а заказчик сохраняет проверку статуса и чек. При расчёте с компанией или ИП ставка НПД составляет 6%.
- ИП самостоятельно платит налог и взносы за себя, если получает доход в предпринимательском статусе.
- При утрате статуса исполнителя обязанности заказчика меняются с учётом даты выплаты, поэтому статус нужно проверять перед каждым расчётом.
Материал носит информационный характер. Перед применением пониженного тарифа, выплатой иностранному исполнителю или исправлением последствий утраты статуса проверьте актуальную редакцию законодательства и условия договора.