
Когда предприниматель расширяет бизнес, рано или поздно возникает вопрос: как оформить сотрудника в ИП официально и без ошибок. Недостаточно договориться с человеком о задачах и зарплате — нужно выбрать правильный формат сотрудничества, собрать документы, заключить договор, передать сведения в СФР и настроить налоги, взносы и кадровый учёт.
Короткий ответ на вопрос, может ли индивидуальный предприниматель нанимать работников, — может. Открывать для этого ООО или получать отдельный статус не нужно. Но с первым сотрудником у предпринимателя появляются обязанности работодателя по Трудовому кодексу, и ошибка на старте грозит штрафами, доначислениями и спорами с работником. Разбираем по шагам, как всё оформить правильно.
Может ли ИП нанимать работников
Индивидуальный предприниматель вправе быть работодателем и принимать людей по трудовому договору. Закон это не запрещает: ИП может нанять продавца, менеджера, администратора, водителя, мастера, бухгалтера, курьера или другого сотрудника.
Отдельно регистрироваться как работодатель в СФР сейчас не требуется. После заключения трудового договора ИП подаёт сведения о приёме работника, а фонд получает данные через отчётность. Главное — не допустить, чтобы человек фактически вышел на работу без оформления.
С появлением первого сотрудника набор обязанностей предпринимателя меняется. Как работодатель, ИП должен:
- заключить трудовой договор в письменной форме,
- соблюдать трудовое законодательство,
- вести кадровые документы,
- учитывать рабочее время,
- начислять и выплачивать зарплату,
- удерживать НДФЛ,
- начислять страховые взносы,
- сдавать отчётность в ФНС и СФР,
- соблюдать правила охраны труда, отпусков, больничных и увольнений.
Само право нанимать сотрудников не зависит от налогового режима: ИП может быть на УСН, ОСНО, патенте, ЕСХН или АУСН. Но режим влияет на лимиты, расходы, отчётность и стоимость работника для бизнеса. Например, для УСН важно соблюдать ограничения по численности: в 2026 году в справочных материалах по УСН указывается лимит не более 130 человек.
Как выбрать способ оформления: трудовой договор, ГПХ или самозанятый
Важно различать два вопроса: может ли ИП нанимать работников в принципе и как именно оформить конкретного человека. Нанимать можно, но формат зависит от характера работы. Прежде чем оформлять человека, определите, какие отношения фактически возникают.
Когда выбрать трудовой договор
Трудовой договор нужен, когда предпринимателю требуется постоянный работник: продавец в магазине, администратор салона, повар, менеджер, оператор, водитель на регулярных сменах. По статье 56 ТК РФ трудовой договор предполагает, что работник лично выполняет трудовую функцию в интересах, под управлением и контролем работодателя, а работодатель обеспечивает условия труда и платит зарплату.
Когда выбрать договор ГПХ
Договор ГПХ подходит, когда важен конкретный результат: разработать сайт, подготовить дизайн-макет, провести ремонт, написать тексты, сделать фотосъёмку, настроить рекламу. В этом формате исполнитель не становится штатным сотрудником, не подчиняется внутреннему распорядку как работник и отвечает за результат по договору.
Исполнителем по договору ГПХ может быть физическое лицо без специального статуса, самозанятый или другой индивидуальный предприниматель.
Когда выбрать работу с самозанятым
Самозанятый — не отдельный способ оформления. Это исполнитель по договору ГПХ, который применяет налог на профессиональный доход. Поэтому выбирать приходится не между тремя вариантами, а между трудовым договором и гражданско-правовым договором, который исполнитель может выполнять как обычное физлицо, ИП или самозанятый.
Ориентир простой: если предприниматель ищет работника, который будет выполнять должностные обязанности внутри бизнеса, нужен трудовой договор. Если нужен внешний исполнитель на результат, можно рассматривать ГПХ или самозанятого — но без признаков штатной занятости.
| Трудовой договор | ГПХ | Самозанятый | |
|---|---|---|---|
| Когда подходит | Постоянная работа в компании | Конкретные работы или услуги, которые самостоятельно оказывает исполнитель | Конкретные работы или услуги, которые самостоятельно оказывает исполнитель |
| Что оплачивается | Процесс труда и выполнение трудовой функции | Результат работы или услуги | Результат работы или услуги |
| График | Работодатель устанавливает режим работы | Рабочий график как у сотрудника не устанавливается; согласуются сроки и порядок выполнения | Исполнитель сам организует работу; заказчик согласует задачу и сроки |
| Соблюдение правил работодателя | Да | Нет | Нет |
| Отпуск | Ежегодный оплачиваемый отпуск | Не предоставляется | Не предоставляется |
| Больничный | По правилам соцстрахования | Возможен при выполнении условий для получения пособия | Не автоматически: самозанятый может получить право на больничные через добровольное страхование |
| Кто платит налоги | ИП удерживает НДФЛ с дохода сотрудника | Если договор с физлицом, то работодатель удерживает НДФЛЕсли договор с ИП, он платит налоги самостоятельно | Самозанятый сам платит налог с дохода |
| Страховые взносы | ИП начисляет и уплачивает за сотрудника | Если договор с физлицом, то работодатель платит взносыЕсли договор с ИП, он платит взносы самостоятельно | ИП не начисляет страховые взносы на выплаты по договору с самозанятым |
Что подготовить ИП до найма первого сотрудника
До подписания трудового договора стоит подготовить базовую систему работы с персоналом. Это избавит от необходимости переделывать документы после выхода сотрудника и от споров о зарплате, графике, обязанностях или испытательном сроке.
Решите, для каких задач нанимаете сотрудника
Вместо расплывчатых формулировок вроде «помощник» или «специалист» сразу определите конкретные обязанности сотрудника. Например, продавец консультирует покупателей и работает с кассой, администратор ведёт запись клиентов и отвечает на звонки, курьер доставляет заказы, а бухгалтер рассчитывает зарплату и сдаёт отчётность.
Затем определите режим работы: полный день, неполное время, сменный график, удалённая работа, временная занятость, совместительство. От режима работы зависят зарплата, табель, отпуск, переработки и документы.
Например:
- Если сотрудник работает ежедневно с 09:00 до 18:00 — это полный рабочий день;
- Если бухгалтер приходит на 4 часа ежедневно — неполное рабочее время;
- Если магазин работает без выходных — можно использовать сменный график 2/2.
Рассчитайте реальные расходы на сотрудника
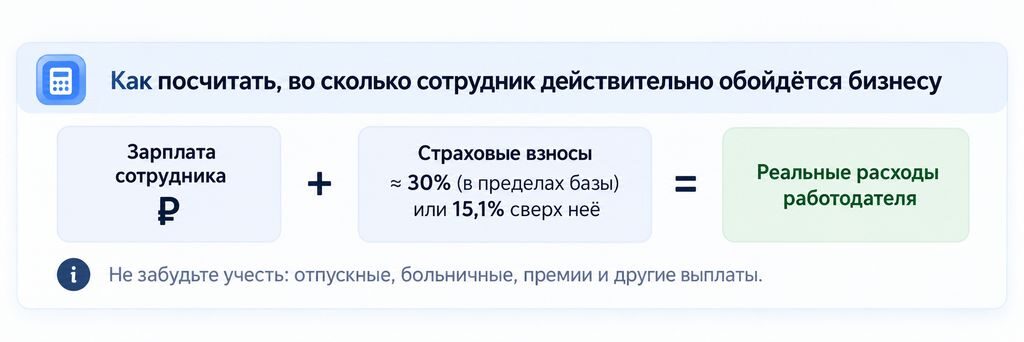
Чтобы оценить, во сколько сотрудник действительно обойдётся бизнесу, учитывайте не только его зарплату, но и обязательные выплаты работодателя. Предприниматель платит не только зарплату: как работодатель он удерживает НДФЛ из дохода работника, начисляет страховые взносы, оплачивает отпускные и больничные.
Страховые взносы — ещё 30% к зарплате. Для большинства работодателей в 2026 году действует единый тариф страховых взносов 30% с выплат сотруднику в пределах единой предельной базы. В 2026 году эта база составляет 2 979 000 ₽ в год на одного сотрудника.
Если выплаты конкретному сотруднику за год превышают 2 979 000 ₽, с суммы превышения применяется тариф 15,1%. То есть 15,1% — это не дополнительный процент к 30%, а пониженный тариф для части выплат сверх предельной базы.
В состав единого тарифа 30% входят страховые взносы на пенсионное, медицинское страхование и страхование на случай временной нетрудоспособности и в связи с материнством.
Например, при окладе в 80 000 ₽:
- страховые взносы составят: 80 000 × 30% = 24 000 ₽;
- расходы работодателя на зарплату и страховые взносы составят 104 000 ₽ в месяц.
При таком окладе годовые выплаты составят 960 000 ₽, поэтому до предельной базы 2 979 000 ₽ сотрудник не доходит и в этом примере ставка 15,1% вообще не применяется.
Кроме зарплаты и страховых взносов, нужно учитывать оплачиваемый отпуск и возможные больничные.
Отпуск. Ежегодный основной оплачиваемый отпуск обычно составляет 28 календарных дней. За время отпуска сотруднику выплачиваются отпускные. Для работодателя это означает, что он продолжает нести расходы на оплату труда, хотя сотрудник в этот период не работает.
Например, при окладе 80 000 ₽ можно ориентировочно заложить на отпуск около 80 000 ₽ в год — то есть примерно 6 700 ₽ в месяц, если распределить эту сумму на 12 месяцев. Это упрощённый ориентир: фактические отпускные рассчитываются исходя из среднего заработка и количества дней отпуска.
Больничные. Первые 3 дня временной нетрудоспособности оплачивает работодатель, а начиная с 4-го дня пособие выплачивает СФР. Размер пособия зависит от среднего заработка сотрудника и его страхового стажа: до 5 лет — 60%, от 5 до 8 лет — 80%, 8 лет и более — 100% среднего заработка.
Для примера предположим, что сотрудник за год болеет один раз и берёт больничный на 5 дней. Из них работодатель оплачивает только первые 3 дня. При окладе 80 000 ₽ это примерно:
- 80 000 ₽ / 21 рабочий день ≈ 3 800 ₽ в день
- 3 дня × 3 800 ₽ ≈ 11 400 ₽ в год, или около 950 ₽ в месяц в среднем
Если добавить эту усреднённую нагрузку:
110 700 ₽ + 950 ₽ = около 111 650 ₽ в месяц ₽.
Но это всё ещё ориентир. Фактическая стоимость сотрудника может быть выше из-за более частых или длительных больничных, премий, доплат, переработок и других выплат.
Подготовьте кадровые документы
Когда вы определили должность, обязанности, график и условия оплаты, закрепите их документально. Обычно заранее нужно подготовить:
- шаблон трудового договора;
- правила внутреннего трудового распорядка (если они применяются);
- положение об оплате труда или прописать условия оплаты в трудовом договоре;
- должностную инструкцию или описание обязанностей;
- форму табеля учёта рабочего времени;
- порядок выплаты заработной платы;
- документы по охране труда и обработке персональных данных;
- порядок хранения кадровых документов и сдачи отчётности.
ИП с небольшим штатом не обязан выстраивать такой же документооборот, как крупная компания. Но основные кадровые документы лучше подготовить заранее — это упростит оформление сотрудника и поможет избежать споров в будущем.
Какие документы запросить у будущего работника
Документы при приёме на работу перечислены в статье 65 ТК РФ. Требовать лишние сведения «на всякий случай» не стоит: список зависит от должности, возраста, образования, воинской обязанности и условий работы.
Обязательные документы
Эти документы понадобятся практически при любом трудоустройстве:
- паспорт или иной документ, удостоверяющий личность;
- СНИЛС или сведения о регистрации в системе индивидуального (персонифицированного) учёта;
- трудовая книжка или сведения о трудовой деятельности, если сотрудник уже работал.
Если человек устраивается на работу впервые, физической трудовой книжки у него может не быть. В этом случае работодатель ведёт сведения о трудовой деятельности в электронном виде.
Документы, которые нужны при определённых условиях
Эти документы запрашивают только в случаях, предусмотренных законодательством или особенностями должности:
- документ об образовании, квалификации или наличии специальных знаний — если работа требует соответствующей подготовки;
- документы воинского учёта — для военнообязанных и граждан, подлежащих призыву.
Документы для отдельных профессий
Для некоторых видов деятельности закон предусматривает дополнительные документы. Например:
- водительское удостоверение — для водителей;
- медицинская книжка или иные обязательные медицинские документы — для работников торговли, общественного питания, пищевого производства и других сфер, где требуется прохождение медосмотров;
- справка о наличии или отсутствии судимости — только для должностей, для которых такое требование прямо установлено законом. Она требуется при приёме на работу, связанную с образованием, воспитанием, развитием и защитой несовершеннолетних (учитель, воспитатель, педагог-психолог, тренер-преподаватель и т.д.).
Не стоит требовать документы, которые не предусмотрены законодательством. Например, ИНН, свидетельство о браке, регистрацию по месту жительства, фотографии, характеристики или иные справки, если они не связаны с конкретной должностью и не являются обязательными. Такой запрос может стать поводом для жалобы сотрудника в трудовую инспекцию. Например, если попросить сотрудника принести свидетельство о браке «для личного дела», он вправе отказаться, а при жалобе трудовая инспекция может выдать предписание устранить нарушение и оштрафовать ИП на сумму от 1 000 до 5 000 рублей (ст. 5.27 КоАП РФ).
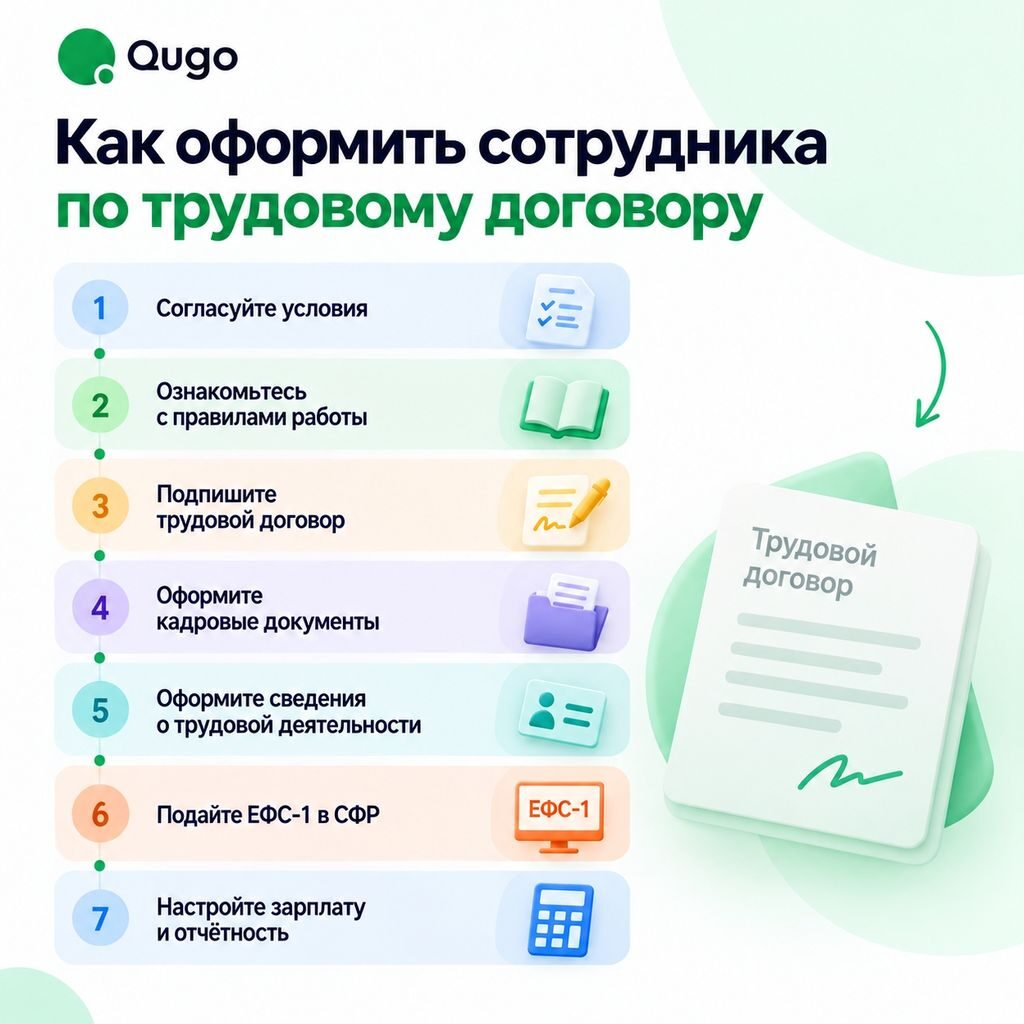
Как ИП оформить сотрудника по трудовому договору: пошаговая инструкция
Расписали порядок действий для ситуации, когда предприниматель принимает человека именно по трудовому договору.
Шаг 1. Согласуйте условия и проверьте документы
Проверьте документы кандидата и финально согласуйте условия: должность, обязанности, место работы, график, зарплату, дату выхода, испытательный срок, материальную ответственность, формат работы и дополнительные выплаты.
В договоре укажите:
- ФИО работника и данные своего ИП,
- адрес места работы,
- трудовую функцию,
- дату начала работы,
- условия оплаты труда,
- режим рабочего времени и отдыха,
- условия труда,
- гарантии и компенсации (если применяются),
- испытательный срок (если установлен),
- характер работы (если есть особенности),
- права и обязанности сторон.
Не обещайте условия устно — все существенные договорённости перенесите в трудовой договор. Например, в нём обязательно нужно указать трудовую функцию, условия оплаты труда и режим рабочего времени — эти требования, а также иные требования к условиям трудового договора установлены в статье 57 ТК РФ.
Шаг 2. Ознакомьте работника с локальными актами
Ознакомьте под подпись будущего работника с правилами внутреннего трудового распорядка и другими локальными актами, связанными с его работой, до заключения трудового договора. Это требование статьи 68 ТК РФ.
Если у вас есть положение об оплате труда, должностные инструкции, правила премирования, политика обработки персональных данных или графики сменности, работник должен увидеть их до заключения договора.
Шаг 3. Заключите трудовой договор
Подпишите трудовой договор в двух экземплярах: один передайте сотруднику, второй оставьте у себя. Оба экземпляра должны быть подписаны вами и сотрудником. Это требование статьи 67 ТК РФ.
Не допускайте сотрудника к работе без письменного оформления. Если человек фактически приступил к работе с вашего ведома, отношения могут признать трудовыми даже без подписанного договора. Это может установить суд или Государственная инспекция труда. Тогда вам всё равно придётся оформить трудовой договор, выплатить все положенные работнику суммы и выполнить связанные с трудоустройством обязанности, а за нарушение могут привлечь к административной ответственности.
Шаг 4. Оформите кадровые документы
В 2026 году приём на работу оформляется трудовым договором. Приказ о приёме оформлять не обязательно: статья 68 ТК РФ даёт работодателю право издать такой приказ, но не устанавливает обязанность это делать. Если вам удобнее вести кадровый учёт с приказами, вы можете оформить приказ о приёме.
Также подготовьте документы, которые нужны для конкретного сотрудника: должностную инструкцию, соглашение о материальной ответственности, если оно допускается для его должности, документы по охране труда, табель учёта рабочего времени. Отдельно оформите документы, связанные с обработкой персональных данных сотрудника.
Шаг 5. Оформите сведения о трудовой деятельности
Если сотрудник использует бумажную трудовую книжку, внесите в неё запись о приёме на работу в установленном порядке. Если сотрудник ведёт электронную трудовую книжку, сведения о приёме на работу передаются в СФР в электронном виде.
Эти сведения нужно передать в Социальный фонд России в составе ЕФС-1. То есть трудовая книжка хранит сведения о трудовой деятельности сотрудника, а ЕФС-1 используется, чтобы передать информацию о приёме на работу в СФР.
Шаг 6. Подайте ЕФС-1 о приёме
При приёме на работу предприниматель подаёт подраздел 1.1 формы ЕФС-1 в СФР. По разъяснениям СФР, сведения о приёме представляются не позднее рабочего дня, следующего за днём оформления приема на работу. Например, если вы оформили сотрудника в понедельник, сведения нужно передать в СФР не позднее вторника.
Если ИП не издаёт приказ, ориентиром служит дата оформления приёма по трудовому договору и кадровым документам. Отправку ЕФС-1 лучше не откладывать. За несвоевременное представление сведений СФР может оштрафовать на 500 ₽ за каждого застрахованного сотрудника (ч. 3 ст. 15.33 КоАП РФ).
Шаг 7. Настройте зарплату, налоги и отчётность
После оформления сотрудника настройте расчёт и выплату зарплаты. Ведите учёт рабочего времени, начисляйте зарплату по условиям трудового договора и выплачивайте её в установленные сроки.
С каждой выплаты рассчитывайте и удерживайте НДФЛ, а также начисляйте страховые взносы за сотрудника. Следите за сроками уплаты налогов и взносов.
Не забудьте про отчётность. В зависимости от ситуации ИП должен сдавать 6-НДФЛ, РСВ, ЕФС-1 и другие обязательные отчёты. Например, РСВ нужно сдавать ежеквартально — не позднее 25-го числа месяца, следующего за отчётным кварталом.
Как оформить сотрудника в ИП на УСН
Если предприниматель применяет упрощённую систему налогооблажения, порядок приёма работника остаётся тем же. При оформлении сотрудника в ИП на УСН нужно: проверить документы, заключить трудовой договор, оформить кадровые документы, подать ЕФС-1 и вести учёт выплат.
Режим УСН не влияет на оформление сотрудника, но влияет на расчёт налога. Например, вы платите сотруднику 50 000 ₽ зарплаты в месяц. Допустим, страховые взносы за него составляют 15 000 ₽:
- Если у вас УСН «доходы минус расходы», эти 50 000 ₽ зарплаты и 15 000 ₽ страховых взносов можно учесть в расходах. То есть за месяц расходы увеличатся на 65 000 ₽, и налоговая база уменьшится на эту сумму.
- Если у вас УСН «доходы», 50 000 ₽ зарплаты в расходы не включаются. Но 15 000 ₽ уплаченных страховых взносов можно использовать для уменьшения самого налога. При наличии работников налог обычно можно уменьшить таким способом не более чем на 50%.
НДФЛ из зарплаты сотрудника в эти 65 000 ₽ не входит: его вы удерживаете из зарплаты работника и перечисляете в бюджет.
ИП на УСН также следит за лимитами. Один из ключевых — численность работников: для УСН в 2026 году средняя численность работников не должна превышать 130 человек. Превышение лимитов может привести к утрате права применять УСН.
Если ИП совмещает УСН и патент, нужно дополнительно смотреть ограничения по патенту. Для отдельных патентных видов деятельности численность работников ограничена жёстче, поэтому наём сотрудника может повлиять на право применять ПСН. Например, если для выбранного вида деятельности на патенте можно иметь не больше 15 работников (как на трудовом договоре, так и на договоре ГПХ), а после найма нового сотрудника их станет 16, ИП может потерять право применять ПСН по этому виду деятельности.
Какие налоги, страховые взносы и отчётность появляются после найма
После приёма сотрудника ИП становится налоговым агентом по НДФЛ и плательщиком страховых взносов с выплат работнику. Предприниматель не просто переводит зарплату, а рассчитывает налоги и взносы, удерживает НДФЛ, перечисляет платежи и сдаёт отчётность.
С 2025 года по основным доходам физлиц действует прогрессивная шкала НДФЛ:
- 13% — с годового дохода до 2,4 млн рублей;
- 15% — с части дохода от 2,4 до 5 млн рублей;
- 18% — с части дохода от 5 до 20 млн рублей;
- 20% — с части дохода от 20 до 50 млн рублей;
- 22% — с части дохода свыше 50 млн рублей.
Повышенные ставки применяются к части дохода, которая превышает соответствующий предел.
Страховые взносы начисляются за счёт работодателя. Общий тариф — 30% в пределах единой предельной базы и 15,1% сверх неё, если нет специальных льгот или пониженных тарифов.
Например, сотруднику установлен оклад 80 000 ₽ в месяц. Если применяется ставка НДФЛ 13%, работодатель удержит 10 400 ₽ НДФЛ, поэтому сотрудник получит 69 600 ₽ «на руки». Кроме того, ИП начислит за свой счёт страховые взносы. При общем тарифе 30% они составят 24 000 ₽. К 80 000 ₽ зарплаты добавляем 24 000 ₽ страховых взносов: получаем фактические расходы работодателя на сотрудника — 104 000 ₽ в месяц. Это и есть фактические расходы работодателя на сотрудника в месяц. Это без учёта отпускных, больничных, премий и других выплат.
После оформления сотрудника важно не только правильно начислять зарплату, но и вовремя сдавать отчётность и перечислять налоги. Чтобы не держать все сроки в голове, сохраните эту таблицу как календарь обязательных действий.
| Что сделать | Когда | Куда направить | Подтверждение |
|---|---|---|---|
| Подать ЕФС-1 о приёме | Не позднее рабочего дня, следующего за днём оформления приёма | СФР | Квитанция о приёме |
| Удержать и перечислить НДФЛ | До 28-го числа — за выплаты с 1-го по 22-е; до 5-го числа следующего месяца — за выплаты с 23-го по последнее число | ФНС через ЕНС | Операция в ЕНС |
| Уплатить страховые взносы | До 28-го числа месяца, следующего за месяцем начисления | ФНС через ЕНС | Операция в ЕНС |
| Сдать расчёт по страховым взносам (РСВ) | До 25-го числа месяца, следующего за отчётным кварталом | ФНС | Квитанция о приёме |
| Сдать 6-НДФЛ | До 25-го числа месяца, следующего за отчётным кварталом; за год — до 25 февраля следующего года | ФНС | Квитанция о приёме |
Как оформить работника на неполное время или временно
ИП может принять сотрудника не только на полный день. Закон допускает неполное рабочее время, срочный трудовой договор, совместительство, сменную работу и другие режимы. Главное — правильно описать условия в договоре и кадровых документах.
Неполное рабочее время. Подходит, если сотрудник работает меньше стандартной нормы: несколько часов в день, несколько дней в неделю или по индивидуальному графику. Например, ИП может нанять бухгалтера на 4 часа в день, администратора на вечерние смены или помощника на два дня в неделю. В договоре указывают режим работы, оплату и порядок учёта времени.
Срочный трудовой договор. Временное оформление возможно через срочный трудовой договор, но только при законном основании. Нельзя заключить срочный договор просто потому, что ИП «хочет попробовать». По статье 58 ТК РФ срочный договор заключается, когда трудовые отношения не могут быть установлены на неопределённый срок с учётом характера работы или условий её выполнения, либо в случаях, предусмотренных законом.
Примеры временной работы: замена отсутствующего работника, сезонные работы, временный проект, работа на период повышенного спроса, выполнение заранее ограниченного объёма работ.
Если нужна не постоянная занятость, а разовая задача, иногда лучше выбрать не срочный трудовой договор, а ГПХ или работу с самозанятым. Но формат должен соответствовать фактическим отношениям: если человек ходит на смены, подчиняется графику и выполняет должностные обязанности, нужно оформлять трудовой договор.
Ответственность за неофициальное оформление и типичные ошибки ИП
Неофициальное трудоустройство — один из главных рисков для предпринимателя. Если человек фактически работает как сотрудник, но трудовой договор не оформлен, ИП может получить штраф, а также обязанность оформить трудовые отношения и уплатить НДФЛ и страховые взносы за период работы. Кроме того, сотрудник может потребовать признать отношения трудовыми и выплатить ему положенные по закону суммы.
По статье 5.27 КоАП РФ уклонение от оформления трудового договора, его ненадлежащее оформление или заключение договора ГПХ, который фактически регулирует трудовые отношения, влечёт штраф. Для ИП штраф за такое нарушение составляет от 5 000 до 10 000 рублей, а при повторном нарушении — от 30 000 до 40 000 рублей (ч. 3 и ч. 4 ст. 5.27 КоАП).
Особое внимание — самозанятым и ГПХ. Если исполнитель работает только на одного ИП, получает регулярные выплаты, находится под постоянным контролем, использует рабочее место предпринимателя и выполняет функции штатного сотрудника, риск переквалификации возрастает. В таком случае стоит заранее оценить признаки подмены трудовых отношений и проверить риски работы с самозанятыми.
Если вы впервые нанимаете сотрудника, заранее проверьте основные требования к оформлению. Это поможет избежать нарушений, штрафов и дополнительных расходов. Ниже разбираем, что важно не упустить при оформлении сотрудника и как избежать типичных ошибок.
Ошибка 1. Допустить сотрудника к работе без трудового договора
Если сотрудник уже начал работать, а письменного трудового договора нет, это нарушение трудового законодательства. Работодателю может грозить штраф, а при споре с сотрудником суд может признать трудовыми с первого дня работы.
Чтобы этого избежать, заключите трудовой договор до начала работы. Если сотрудник уже приступил к обязанностям, договор нужно оформить не позднее трёх рабочих дней со дня фактического допуска к работе.
Ошибка 2. Оформить штатного сотрудника как самозанятого или по договору ГПХ
Если человек фактически работает как штатный сотрудник — по графику, под контролем работодателя и на постоянной основе, — отношения могут признать трудовыми. Тогда ИП может потребоваться уплатить страховые взносы за период работы, а также выплатить сотруднику положенные по трудовому законодательству суммы.
Чтобы этого избежать, используйте договор ГПХ для конкретной работы или услуги, а не для постоянной трудовой функции. Статус самозанятого сам по себе не делает отношения гражданско-правовыми.
Ошибка 3. Не подать ЕФС-1 вовремя
После приёма сотрудника нужно передать сведения о нём в СФР. Если не сделать это вовремя или допустить ошибки в сведениях, работодателя могут привлечь к ответственности.
Чтобы этого избежать, подайте сведения о приёме не позднее следующего рабочего дня после оформления приёма на работу и проверьте форму ЕФС-1 перед отправкой.
Ошибка 4. Не ознакомить сотрудника с правилами работы
До начала работы сотрудника нужно ознакомить с локальными документами, которые относятся к его работе: например, правилами внутреннего трудового распорядка, положением об оплате труда или инструкциями по охране труда, если такие документы действуют у работодателя.
Если сотрудник не был с ними ознакомлен, ему будет проще оспорить некоторые решения работодателя, например дисциплинарное взыскание. Поэтому знакомьте сотрудника с необходимыми документами до подписания трудового договора.
Ошибка 5. Не вести обязательные кадровые документы и учёт рабочего времени
Если необходимые кадровые документы не оформлены, это может привести к претензиям при проверке и затруднить подтверждение условий работы, расчёт зарплаты, отпусков и других выплат.
Чтобы этого избежать, своевременно оформляйте необходимые кадровые документы и фиксируйте отработанное сотрудником время.


